El indicador Average True Range para operar con la volatilidad
Cuando la volatilidad es alta, el mercado se acelera. Los precios suben y bajan con grandes movimientos en un corto periodo de tiempo. Pero cuando la volatilidad es baja, todo parece más tranquilo y el mercado apenas se mueve.
La volatilidad es muy importante para los traders. La eficacia de todo tu sistema depende de ella. Si la ignoras, ninguno de tus planes tendrá sentido. Tu take profit podría estar demasiado lejos, tu stop loss podría ser demasiado ajustado y tu señal de entrada podría no llegar a producirse nunca.
El indicador Average True Range, creado por Welles Wilder Jr., es una herramienta de análisis técnico que se utiliza para medir la volatilidad del mercado. Te indica cuánto se han estado moviendo los precios. Esta información es esencial para planificar mejor los stop loss, el tamaño de las posiciones, los objetivos de beneficio y las reglas de salida.
La fórmula del indicador Average True Range
Si buscas en Google cómo se calcula el ATR y no estás familiarizado con las fórmulas matemáticas, puede que los resultados te intimiden.
Vamos a dividir todo el proceso de cálculo del ATR en 3 pasos para que veas que es muy sencillo:
Paso 1 – Calcular el rango verdadero
En este paso, vamos a tomar el valor máximo entre los siguientes valores:
- Máximo menos Mínimo
- El valor absoluto de Máximo menos Cierre anterior
- El valor absoluto de Mínimo menos Cierre anterior
Imagina una vela con un máximo de 34, un mínimo de 29 y un cierre anterior de 31.
- Máximo – Mínimo = 34 – 29 = 5
- ABS(Máximo – Cierre anterior) = ABS(34 – 31) = 3
- ABS(Mínimo – Cierre anterior) = ABS(29 – 31) = 2
Ten en cuenta que, al utilizar el valor absoluto, solo obtenemos la cifra, ignorando el signo +/-.
En este caso, el valor máximo es 5. Este es el rango verdadero (TR). La idea es que, al medir la distancia respecto al cierre anterior, podemos tener en cuenta los gaps nocturnos.
Paso 2 – Calcular la media
En este paso, obtenemos el primer ATR, que es una media simple de los primeros 14 valores de TR.
Primer ATR = Media de los primeros 14 valores de TR.
Paso 3 – Suavizado
El factor de suavizado permite obtener una medida de la volatilidad. El objetivo es dar más importancia a los movimientos recientes de los precios, sin permitir que una sola sesión domine el indicador.
ATR = [(ATR anterior x 13) + TR actual] ÷ n
Donde n es el periodo de cálculo, normalmente 14.
Cómo utilizar el valor del ATR
El valor del ATR indica la magnitud de los movimientos de los precios durante el periodo de cálculo. Un ATR más alto señala rangos más amplios o gaps mayores. Un ATR más bajo refleja un mercado tranquilo, con rangos estrechos.
Al utilizar el indicador ATR, los traders suelen observar su propia tendencia. Un ATR creciente suele acompañar una expansión de la volatilidad, un rango de precios más amplio y más oportunidades de entrada y salida. Un ATR decreciente indica que el mercado está estrechando su rango y que los precios se mueven dentro de un intervalo más reducido.
Y aprovecho para aclarar que el ATR no indica la dirección del precio. Tanto una fuerte caída como una subida pronunciada producen el mismo comportamiento en el ATR, ya que ambas generan oscilaciones más amplias en el mercado.
Para comprender mejor si los vendedores o los compradores llevan la iniciativa, puedes utilizar el ATR junto con el indicador ADX o los indicadores RSI y MACD. Estas herramientas te permiten distinguir la volatilidad de la tendencia y/o el momentum.
Cómo incorporar el ATR a tu estrategia de trading
El ATR de una acción se utiliza principalmente para la gestión del riesgo.
Para establecer stop loss y take profit, es mejor utilizar el ATR actual en lugar de una cantidad fija en dólares. El stop loss inicial o el take profit pueden situarse a una distancia de 1.5 ATR o 2 ATR del precio de entrada.
Imagina una acción con un ATR de $2. Si estableces un stop de 2 ATR, el nivel de stop loss o take profit estará a $4 del precio de entrada. Si la volatilidad aumenta y el ATR sube hasta $3, la misma regla generará una distancia mayor, de $6.
El ATR también se utiliza para orientar los trailing stops, que se ajustan a medida que se mueve el mercado. La distancia del trailing stop aumenta o disminuye según el indicador. Este enfoque es más dinámico y permite adaptar mejor los stop loss y los take profit a las condiciones del mercado, evitando objetivos inalcanzables y que los stop loss se activen demasiado pronto.
El ATR también facilita el cálculo del tamaño de las posiciones al tener en cuenta la intensidad de los movimientos del mercado.
Tamaño de la posición = Riesgo por operación ÷ Distancia del stop loss
Una acción volátil tendrá un tamaño de posición menor que una acción más estable cuando ambas operaciones tengan el mismo nivel de riesgo objetivo.
Cómo elegir el mejor periodo del ATR en TradingView
El ATR es uno de los mejores indicadores para el swing trading. Una de las razones es que, aunque 14 es el periodo estándar, puedes adaptarlo fácilmente a tu sistema de trading.
Si utilizas TradingView, puedes encontrar fácilmente el ATR en el menú de indicadores.
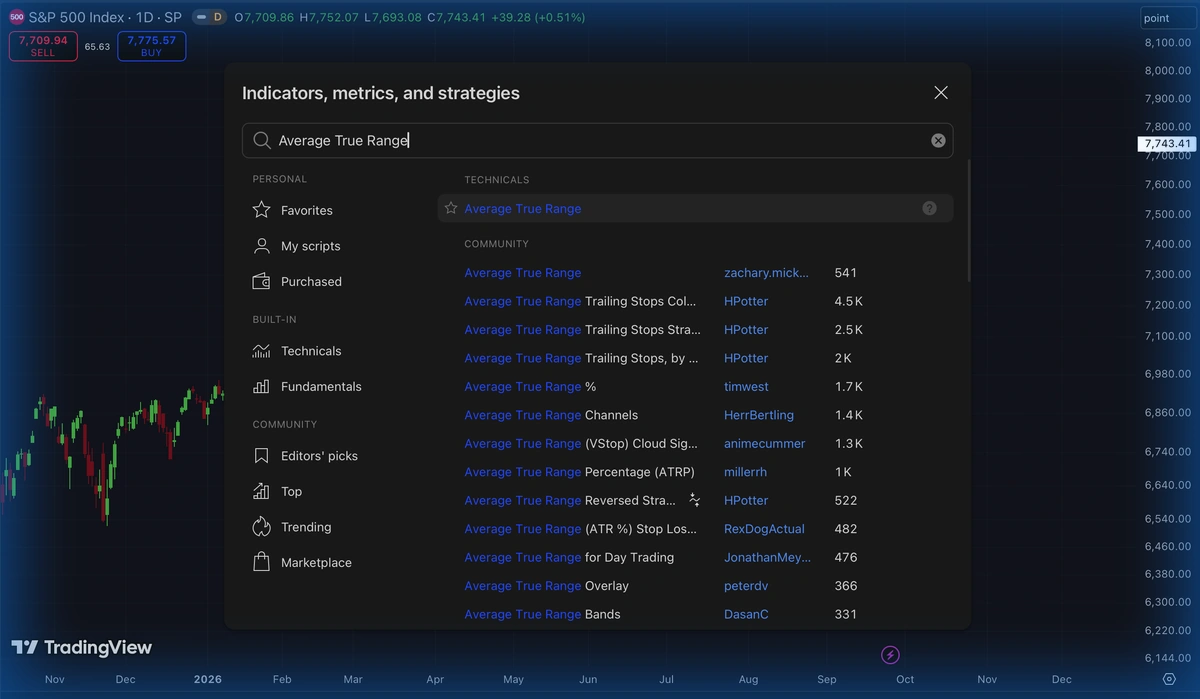
Una vez seleccionado, puedes abrir la configuración del indicador para elegir la longitud o el periodo según tus preferencias:
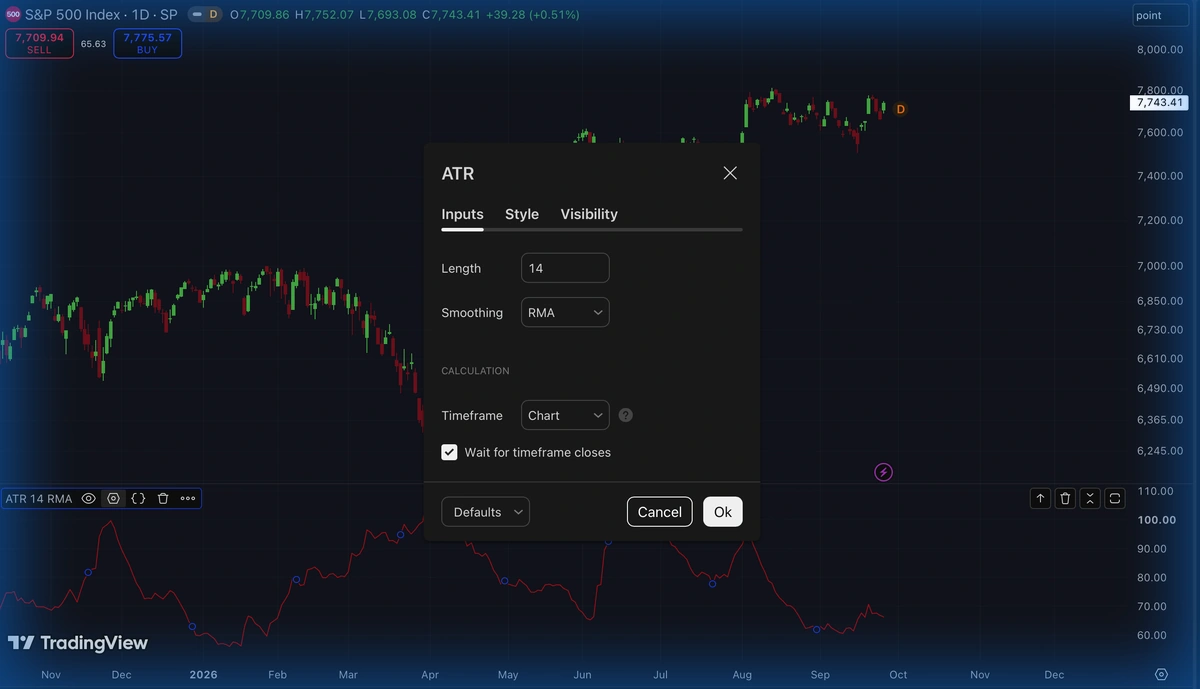
Un periodo más corto hace que el indicador sea rápido y reactivo, ya que capta fácilmente los cambios más recientes de la volatilidad. Es la opción más adecuada para el análisis intradía. Cualquier periodo del ATR entre 5 y 9 encaja con esta descripción.
Si quieres calcular el ATR en un intervalo más amplio y reducir el efecto de los picos a corto plazo, puedes elegir cualquier periodo entre 30 y 50.
Sin embargo, para el trading en general, el ATR predeterminado de 14 periodos suele ser adecuado para la mayoría de los traders.
Limitaciones del ATR y por qué utilizarlo junto con otros indicadores
Ningún indicador es perfecto. Eso ya lo sabes.
Un sistema de trading eficaz suele estar compuesto por un mínimo de 2 y un máximo de 3 indicadores, de modo que uno pueda compensar las limitaciones de otro.
El ATR no proporciona ninguna señal direccional. Solo muestra los niveles de volatilidad para indicar si la actividad del mercado es elevada y los precios se mueven en oscilaciones más amplias. Tanto un fuerte repunte como una venta masiva provocada por el pánico pueden generar exactamente el mismo comportamiento en el ATR.
Pero, aunque el ATR te indique la magnitud del movimiento, todavía necesitas medir el momentum y la tendencia.
Una media móvil simple te permite identificar mejor la dirección del mercado. Si los precios se sitúan por encima de ella, puedes adoptar un sesgo alcista; si se sitúan por debajo, puedes adoptar un sesgo bajista. También funciona como un nivel dinámico de soporte y resistencia, por lo que puedes utilizarla para planificar las entradas o los take profit.
Otro indicador útil son las bandas de Bollinger. También se basan en una media móvil, pero incorporan bandas de desviación estándar alrededor del precio. Esto puede ayudarte a evaluar si el mercado está sobrecomprado o sobrevendido, por lo que son una herramienta muy útil para las estrategias de reversión a la media.
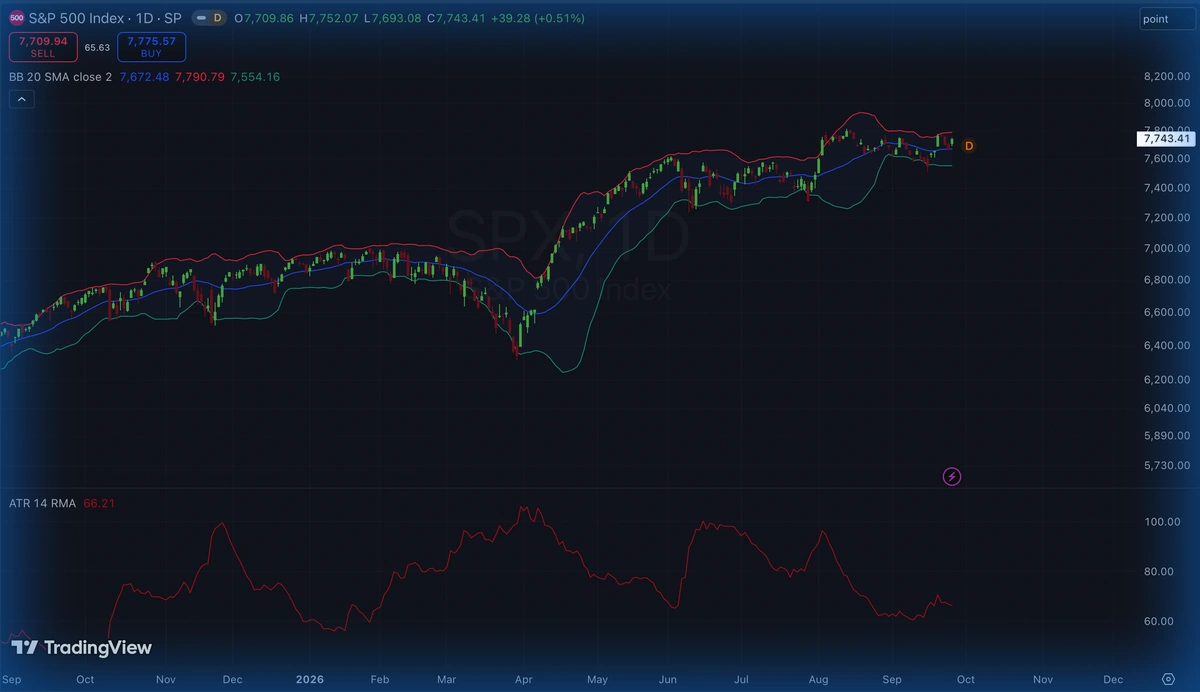
Conclusiones finales
¿Cuánto se ha movido el mercado?
Esta es precisamente la pregunta a la que responde el ATR. No te indica la dirección, el momentum ni el punto de entrada. Sin embargo, te proporciona información muy valiosa para planificar el tamaño de tus posiciones y adaptar los objetivos de beneficio y los stop loss a la volatilidad.
Si lo combinas con otros indicadores, como las medias móviles, el MACD, las bandas de Bollinger, el RSI o el oscilador estocástico, el ATR se convierte sin duda en una herramienta muy potente para analizar el mercado a diario.
Como siempre digo, haz un backtest de cualquier elemento nuevo que incorpores a tu sistema de trading. Desarrolla tus propias reglas y prueba distintas configuraciones. Comprueba qué funciona y qué no. Elimina rápidamente todo lo que no sea óptimo. Si te dedicas a perfeccionar tu estrategia a diario, tus competidores no tendrán más remedio que quedarse atrás.
FAQ – Preguntas frecuentes
¿Qué mide el ATR?
El tamaño medio de los movimientos de los precios durante un intervalo de tiempo. Su principal característica es que su cálculo incluye los gaps, lo que ofrece una visión más completa que una simple medición de máximo menos mínimo.
¿Qué significa un ATR alto?
Significa que el mercado ha registrado oscilaciones de precios más amplias o gaps mayores. No indica si los precios están subiendo o bajando.
¿Es 14 la mejor configuración de longitud del ATR?
El periodo ideal depende de tus preferencias y objetivos; no tienes por qué ceñirte a la configuración tradicional. 14 es simplemente el valor predeterminado que eligió Welles Wilder Jr. cuando desarrolló el ATR.
¿El ATR predice la dirección del mercado?
No. El ATR se utiliza para medir la volatilidad, no para predecir la dirección del mercado. Por eso, es más adecuado combinarlo con otras herramientas de análisis, como las SMA, las EMA, el RSI, etc.
¿Puedo utilizar el ATR para gestionar el riesgo?
Sí, es precisamente en este ámbito donde el ATR resulta más útil. Te ayuda a adaptar el tamaño de las posiciones y los niveles de stop loss y take profit a las condiciones del mercado. Esta es una de las formas más eficaces de evitar stop loss demasiado ajustados y objetivos de beneficio demasiado alejados.