Si vous tradez les marchés financiers depuis suffisamment longtemps, vous savez qu’il est impossible d’avoir une vision complète en regardant uniquement le prix. Mais ce qui distingue les débutants des traders expérimentés, c’est la compréhension du fait que le volume est important. L’évolution des prix est significative tant qu’elle est soutenue par la participation du marché. Et celle-ci se mesure à travers le volume des transactions.
Il existe 2 indicateurs largement utilisés pour vous aider à évaluer le turnover du marché: le VWAP (Volume-Weighted Average Price) et le VWMA (Volume-Weighted Moving Average). Tous deux reposent sur la relation entre le prix et le volume. Mais leur mode de calcul les fait fonctionner différemment et les rend utiles dans des situations différentes.
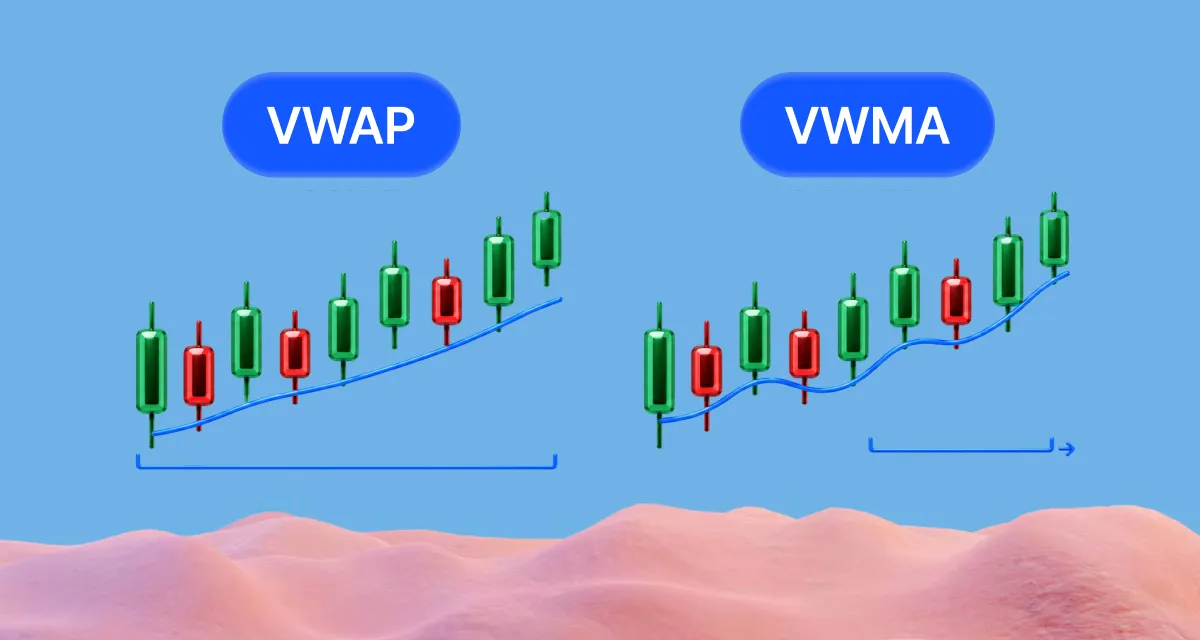
Avec le VWAP, nous examinons l’accumulation des données du début à la fin de chaque session de trading. Il se réinitialise ensuite le lendemain matin. Avec le VWMA, nous examinons une moyenne mobile calculée sur un nombre fixe de bougies. Elle continue d’évoluer à mesure que de nouvelles bougies apparaissent, sans jamais se réinitialiser.
Alors, quelle est la meilleure option entre le VWAP et le VWMA ? En réalité, le meilleur choix dépend de votre unité de temps préférée et de votre système de trading. Les traders intraday peuvent certainement tirer parti du VWAP. Mais les swing traders trouveront le VWMA utile pour les analyses de tendance à long terme.
Imaginez le VWMA comme une moyenne mobile. Lorsque vous l’observez sur un graphique, vous remarquerez qu’il ne semble pas différent d’une SMA ou d’une EMA. Mais la différence est qu’il accorde davantage d’importance aux bougies accompagnées d’un volume de trading plus élevé.
Pour chaque bougie, nous multiplions son cours de clôture par son volume. Nous additionnons ensuite ces valeurs sur un certain nombre de bougies (par exemple, 10 bougies pour un VWMA à 10 périodes). Nous divisons ensuite le résultat par le volume total négocié sur la période de référence.
VWMA(N) = Σ(Close × Volume) / Σ(Volume)
Les bougies à fort volume ont davantage d’impact sur la valeur finale que les bougies à faible volume. L’idée est que la moyenne est soutenue par un turnover du marché plus important, ce qui accorde davantage de poids aux mouvements considérés comme plus significatifs.
Comme le VWMA ne se réinitialise pas au début de chaque journée, la fenêtre de calcul avance avec chaque nouvelle bougie. Vous pouvez donc l’utiliser sur différentes unités de temps : graphiques intraday, journaliers ou même hebdomadaires.
Les traders interprètent généralement le VWMA de la même manière qu’une moyenne mobile classique:
- VWMA orienté à la hausse = tendance haussière.
- VWMA orienté à la baisse = tendance baissière.
- VWMA plat = marché latéral, ni les acheteurs ni les vendeurs ne prennent le dessus.
- Croisements = changements possibles du momentum.
Le VWAP mesure le prix moyen des transactions pondéré par le volume des transactions. Mais il diffère du VWMA et des autres moyennes mobiles dans la mesure où il ne fonctionne que pour la session de trading en cours.
VWAP = ∑(Volume x Price) / ∑(Volume)
Lors de la session de trading suivante, le calcul se réinitialise et recommence depuis le début.
Les day traders trouvent le VWAP utile pour mettre en évidence le biais directionnel de la session. L’interprétation est très simple. Lorsque le prix est au-dessus du VWAP, le marché est haussier et devrait probablement continuer à progresser. Lorsque le prix évolue sous le VWAP, le marché est baissier et a davantage de chances de continuer à baisser.
Comme il est utilisé comme indicateur de tendance, il devient également une ligne dynamique de support ou de résistance. En effet, les traders continueront d’acheter à proximité du VWAP lorsque le marché est haussier et de prendre des positions short lorsqu’il est baissier.
Mais les day traders ne sont pas les seuls à utiliser le VWAP. Les acteurs institutionnels l’utilisent comme principal benchmark d’exécution pour l’intraday. Leur objectif est de terminer la session avec un prix moyen inférieur à la moyenne du marché, mesurée par le VWAP, afin d’obtenir un prix d’entrée plus avantageux.
La différence dans leur mode de calcul entraîne des comportements différents, comme vous pouvez le voir ci-dessous.
| VWAP | VWMA | |
|---|---|---|
| Calcul | Cumulatif depuis le début de la session | Glissant sur X bougies |
| Pondération par le volume | Oui | Oui |
| Réinitialisation | Se réinitialise chaque jour | Aucune réinitialisation quotidienne |
| Unité de temps | Intraday | Toutes les unités de temps |
| Comportement sur le graphique | Moyenne de la session | Moyenne glissante |
| Utilisation typique | Niveaux de support et de résistance intraday, ainsi que benchmark | Analyse des tendances et du momentum à long terme |
Examinons quelques situations concrètes et voyons comment un trader utiliserait généralement chaque indicateur.
VWAP
Ainsi, lorsque nous utilisons le VWAP, nous travaillons avec des graphiques intraday. La grande majorité des day traders ont tendance à opérer sur des graphiques en 5, 15, 30 et 60 minutes.
La manière la plus simple de l’utiliser est comme filtre directionnel. Si les prix sont au-dessus d’un VWAP orienté à la hausse, vous chercherez à prendre une position longue. Si les prix sont sous un VWAP orienté à la baisse, vous chercherez à prendre une position courte.
L’objectif est d’attendre des pullbacks près de l’indicateur, afin de vous positionner dans le sens de la tendance tout en conservant un stop loss peu coûteux.
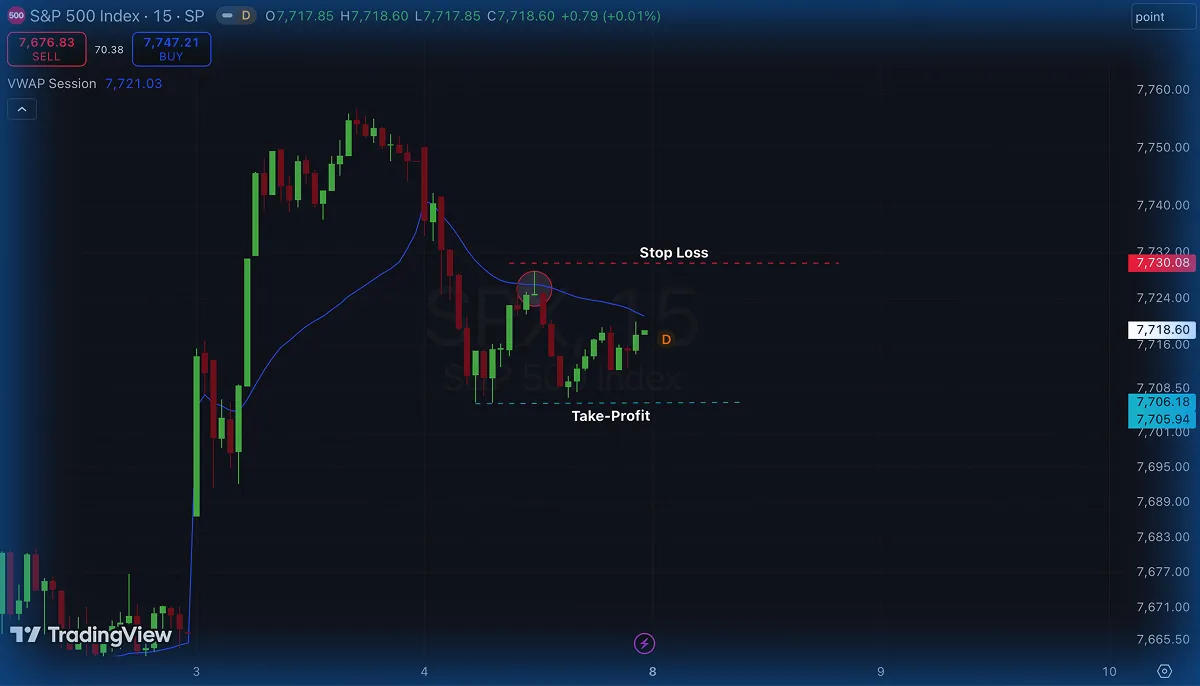
Dans l’exemple ci-dessus, nous observons les contrats à terme sur le S&P 500, sur un graphique en 15 minutes.
Comme nous observons un VWAP orienté à la baisse et des prix situés en dessous, nous attendons des pullbacks pour prendre une position courte. La bougie entourée sur le graphique ressemble à un Shooting Star, une figure en chandeliers baissière. Comme elle se forme au niveau de la ligne bleue du VWAP, qui agit comme un niveau de résistance dynamique, elle nous donne une raison de prendre une position courte, en anticipant que les prix continueront de baisser au cours de la session.
Dans ce scénario précis, nous placerions un stop loss légèrement au-dessus du point le plus haut du Shooting Star, autour de 7,730.08, avec un take-profit situé au moins au niveau du précédent point bas, vers 7,705.
VWMA
Le principal avantage du VWMA est qu’il peut être utilisé sur des unités de temps plus longues.
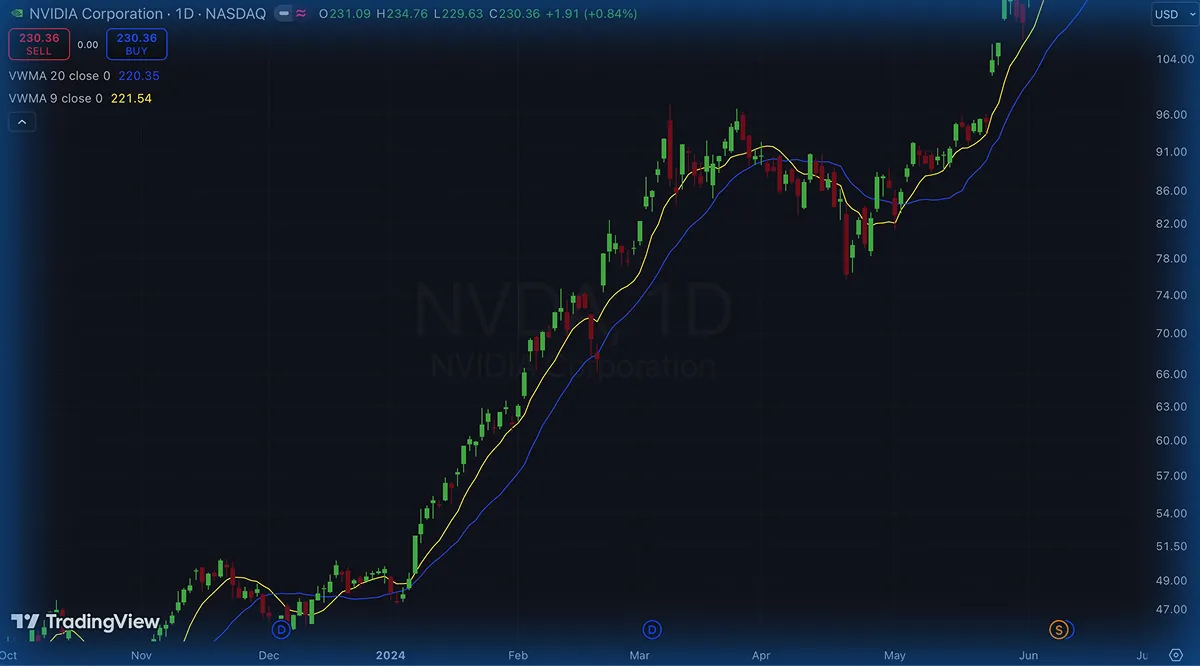
Comme vous pouvez le voir ci-dessus, sur le graphique journalier des actions Nvidia, le VWMA se comporte de manière très similaire à une moyenne mobile simple.
Dans cette optique, vous pouvez l’utiliser de nombreuses façons dans votre système de trading.
La manière la plus simple de l’utiliser est d’identifier la tendance principale. Dans l’exemple, nous pouvons voir que les prix évoluent au-dessus de l’indicateur, qui est lui-même orienté à la hausse. Nous devrions donc rechercher des opportunités d’achat.
Le VWMA agit également comme un niveau de support dynamique ici, ce qui vous permet d’envisager l’achat d’actions lorsque le prix se situe près de l’indicateur.
Vous pouvez également remarquer que j’utilise 2 VWMAs. Cela me permet d’évaluer l’interaction entre une moyenne rapide et une moyenne lente, ce qui rend les croisements utiles pour les entrées et les sorties.
Compte tenu de la force de la tendance dans l’exemple, je rechercherais des opportunités d’achat lorsque les prix évoluent entre les deux VWMAs. Cette stratégie pourrait nous permettre de placer un stop loss peu coûteux et d’utiliser efficacement un trailing stop aussi longtemps que la tendance se poursuit, offrant ainsi un excellent ratio risque/rendement.
Vous n’avez pas à considérer ces deux indicateurs comme opposés, surtout lorsqu’ils fonctionnent si bien ensemble.
Vous pouvez, par exemple, identifier un VWMA orienté à la hausse sur un graphique journalier afin d’établir un biais haussier. Vous utiliserez ensuite le graphique intraday pour votre signal d’entrée. Lorsque l’évolution des prix s’approche du VWAP, votre position d’entrée peut permettre de placer un stop loss peu coûteux et de laisser davantage de marge aux bénéfices pour suivre la tendance.
N’hésitez pas à ajouter d’autres outils d’analyse technique, tels que le RSI vs Stochastic Oscillator. Le momentum améliore la fiabilité des signaux dans un système de trading VWAP + VWMA.
Le choix dépend honnêtement de l’objectif de votre système de trading.
Choisissez le VWAP si vous vous concentrez sur le trading intraday. Les day traders et les scalpers l’utilisent quotidiennement pour évaluer la tendance, les pullbacks, le retour à la moyenne et l’analyse de l’exécution.
Choisissez le VWMA si vous préférez une moyenne mobile axée sur le volume qui se poursuit d’une session à l’autre. Il est particulièrement utile pour les swing traders, les traders de position et les stratégies d’investissement basées sur le suivi de tendance.
En règle générale:
-
- Valeur moyenne intraday et retour à la moyenne → VWAP
- Évaluation de la tendance sur plusieurs sessions → VWMA
- Tendance sur une unité de temps supérieure et entrées intraday → VWMA et VWAP ensemble
Vous devez garder à l’esprit qu’aucun indicateur ne prédit l’avenir. Le VWAP et le VWMA utilisent tous deux des données historiques de prix et de volume pour les transformer en une valeur. Considérez-les comme des signaux qui s’inscrivent dans un contexte plus large: ils ne garantissent pas des gains.
Le VWAP présente lui-même plusieurs limites.
Les réinitialisations quotidiennes signifient que vous ne pouvez pas l’utiliser de manière fiable pour évaluer une tendance à long terme. Les mouvements haussiers et les ventes massives peuvent maintenir le prix éloigné du VWAP pendant de longues périodes, ce qui rend les stratégies de retour à la moyenne particulièrement dangereuses.
Si votre spécialité est le scalping sur le Forex, sachez que certains paramètres propres aux plateformes réduisent considérablement la fiabilité du VWAP.
Le VWMA, quant à lui, comporte des risques généralement associés aux moyennes mobiles.
Une période d’observation courte peut générer de nombreux faux signaux, tandis qu’une période plus longue peut réagir trop lentement aux retournements de tendance.
Quel que soit votre choix, rappelez-vous que la qualité du volume est importante! Des sources de données peu fiables peuvent fausser le calcul et produire des signaux trompeurs.
Le VWAP et le VWMA sont tous deux des indicateurs techniques qui reposent sur les données de volume. Alors que l’un suit le prix moyen au cours de la session intraday, l’autre calcule une moyenne glissante sur plusieurs sessions.
Le meilleur choix entre les deux dépend entièrement de votre système de trading. Une règle simple consiste à utiliser le VWAP pour le day trading, tandis que le VWMA convient davantage au swing trading.
N’oubliez pas que vous n’avez pas à exclure l’un au profit de l’autre. De nombreux systèmes de trading fonctionnent très bien en combinant les deux indicateurs pour une évaluation plus large de la tendance et des entrées intraday optimisées.
En fin de compte, quelle que soit votre décision, vous devez vous rappeler qu’une rentabilité constante repose sur la pratique et la gestion des risques. Utilisez un journal de trading pour tester votre système, analysez vos trades réussis comme ceux qui ont échoué, gérez les risques avec soin et faites évoluer votre approche. Plus vous travaillez rigoureusement avec les données, plus vous serez en mesure de déterminer avec confiance si le VWAP, le VWMA ou les deux méritent une place dans votre système de trading.