Se hai mai aperto un grafico dei prezzi, sai che il prezzo indica in quale direzione si sta muovendo il mercato. Al rialzo o al ribasso. Ma hai mai desiderato poter individuare con precisione dove si è concentrata la maggior parte dell’azione dei prezzi durante la sessione di trading?
Con il volume di trading, puoi evidenziare le zone di prezzo in cui è stato scambiato il maggiore controvalore finanziario. A quali livelli di prezzo è stato scambiato il maggior controvalore di azioni?
Il Volume-Weighted Average Price è un indicatore intraday che cattura perfettamente la relazione tra 2 delle informazioni più importanti dei mercati finanziari: prezzo e volume.
Il VWAP tiene traccia del prezzo medio pagato per un’azione, dando maggiore peso ai livelli di prezzo caratterizzati dai volumi di trading più elevati. Gli analisti dei grafici intraday lo utilizzano per confrontare il prezzo corrente con questo benchmark e valutare la direzione prevalente della sessione, individuando al contempo le aree di ingresso e di uscita.
Quindi, cos’è il VWAP? Il VWAP è un indicatore finanziario che mostra il prezzo medio di scambio durante una sessione di trading, con ogni prezzo ponderato in base al relativo volume di trading.
Mentre una media mobile tradizionale attribuisce lo stesso livello di importanza a ogni osservazione all’interno di un periodo di tempo x, il VWAP attribuisce maggiore peso ai livelli di prezzo supportati da elevati volumi di trading.
Immaginiamo, ad esempio, due livelli di prezzo: $50 con 100 azioni scambiate e $55 con 10.000 azioni scambiate. Mentre una media mobile semplice considera entrambi i prezzi allo stesso modo, il VWAP considera la transazione a $55 più importante per il prezzo medio.
Per i day trader e gli scalper, questo comportamento rende il VWAP utile per identificare i punti più significativi dell’attività di trading. Inoltre, facilita l’identificazione della parte dominante della giornata. Se i prezzi si muovono al di sopra del VWAP, abbiamo una prevalenza rialzista. Se i prezzi si trovano al di sotto, abbiamo una prevalenza ribassista.
All’inizio di ogni nuova sessione di trading, il VWAP si resetta e ricomincia da capo dall’apertura del mercato fino alla fine della sessione.
Come viene calcolato il VWAP? La formula è semplice da comprendere. Il prezzo di ogni transazione viene moltiplicato per il relativo volume. I valori risultanti vengono sommati e il totale viene diviso per il volume complessivo in quel momento:
VWAP = Σ(Prezzo × Volume) / Σ(Volume di trading)
Il VWAP può sembrare molto simile a una media mobile su un grafico, ma la matematica alla base si fonda su principi distinti.
Una media mobile semplice considera i prezzi di chiusura di un numero fisso di barre. Una media mobile esponenziale è leggermente diversa. Le osservazioni più recenti hanno un’influenza maggiore, ma si basa comunque esclusivamente sul prezzo.
Quando il VWAP introduce il volume di trading nell’equazione, indica se gli acquirenti e i venditori attuali si trovano in una posizione di vantaggio o svantaggio rispetto al benchmark della giornata. Con queste informazioni, puoi valutare se il mercato è eccessivamente “tirato” e misurare euforia/panico.
E parlando di benchmark giornalieri, il VWAP viene utilizzato come tale soprattutto perché è un indicatore esclusivamente intraday, che si resetta ogni mattina. Una SMA o EMA a 50 periodi, invece, include dati provenienti da diverse sessioni di trading, considerando le 50 barre precedenti, indipendentemente dal fatto che il grafico analizzi ore, giorni, settimane o mesi.
| VWAP | SMA/EMA | |
|---|---|---|
| Utilizza il prezzo | Sì | Sì |
| Utilizza il volume | Sì | No |
| Time frame tipico | Intraday | Qualsiasi |
| Si resetta a ogni sessione | Sì | No |
| Scopo principale | Valore intraday e benchmark | Smussamento del trend |
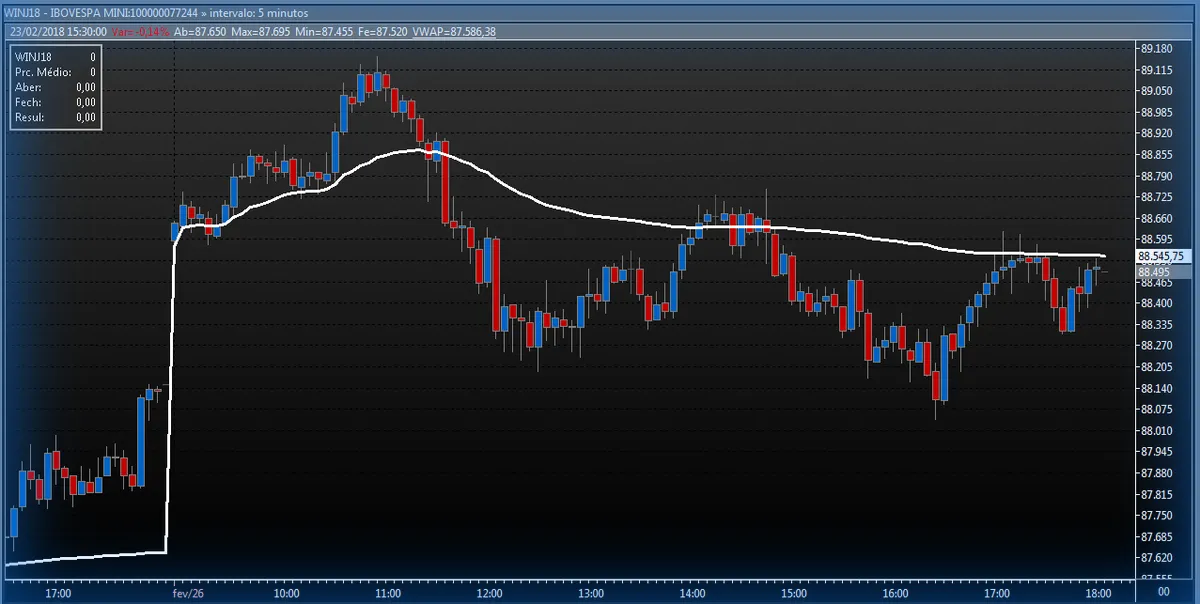
Su un grafico intraday, la linea del VWAP appare come una linea uniforme che si muove al di sopra o al di sotto del prezzo corrente.
Il modo in cui lo interpreto è il seguente:
- Prezzo al di sopra del VWAP = Rialzista.
- Prezzo al di sotto del VWAP = Ribassista.
- VWAP in aumento = Trend rialzista in rafforzamento.
- VWAP in diminuzione = Trend in indebolimento o ribassista.
Il VWAP funziona anche come supporto o resistenza dinamica, a seconda del trend.
Durante un trend rialzista, il prezzo può ritracciare verso il VWAP prima di continuare a salire. Durante un trend ribassista, il VWAP può agire come un livello di resistenza che continua a spingere il mercato verso il basso.
Puoi utilizzare il VWAP in un’ampia varietà di strategie di trading e per diversi scopi.
Puoi utilizzarlo per:
-
- Bias di mercato
- Entrate
- Uscite
- Supporto
- Resistenza
- Gestione della posizione
Come qualsiasi altro indicatore, funziona al meglio quando è un componente di un sistema di trading, anziché un singolo segnale di acquisto o vendita.
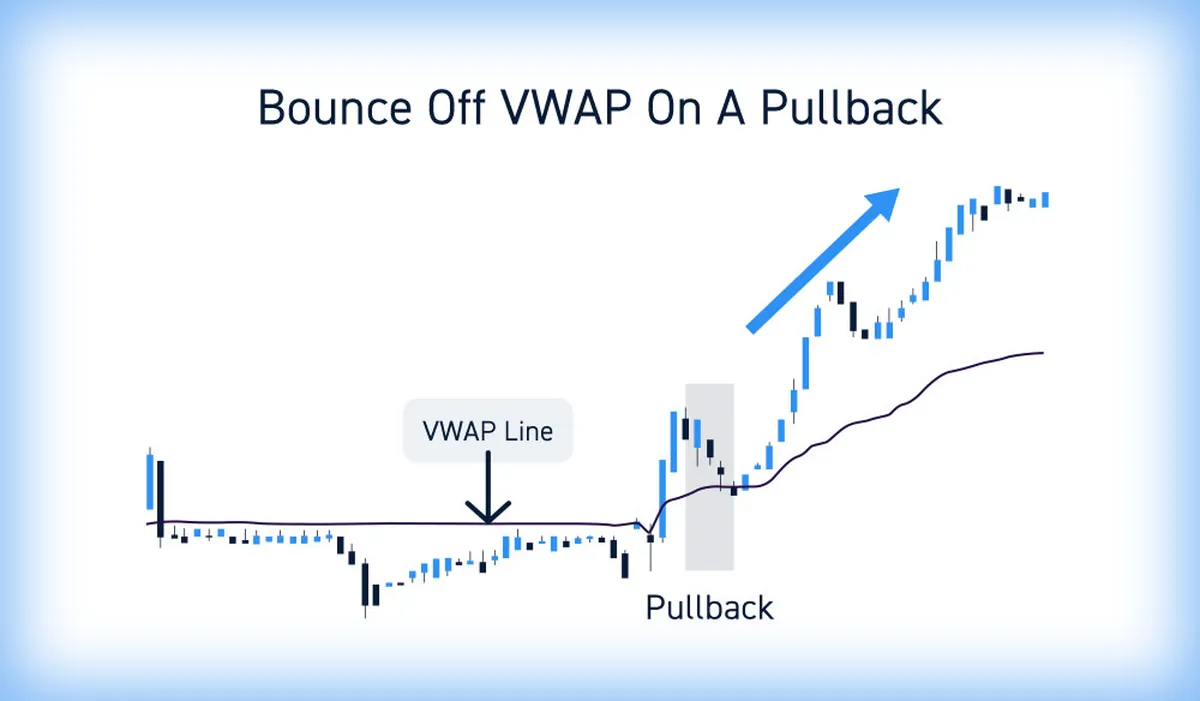
La strategia del rimbalzo sul VWAP si basa sull’utilizzo dei ritracciamenti per entrare in un trend già consolidato.
Immaginiamo quindi che un’azione stia scambiando al di sopra di un VWAP in aumento. Invece di acquistare vicino al massimo della giornata e rischiare uno stop loss costoso, aspettiamo un ritracciamento verso il VWAP.
Poiché il VWAP agisce come livello di supporto dinamico, una candela di inversione rialzista intorno a questo livello ci offre un punto di ingresso, con un take profit puntato almeno al massimo precedente.
Se il mercato inverte la direzione, otteniamo uno stop loss contenuto e un rapporto rischio-rendimento favorevole.
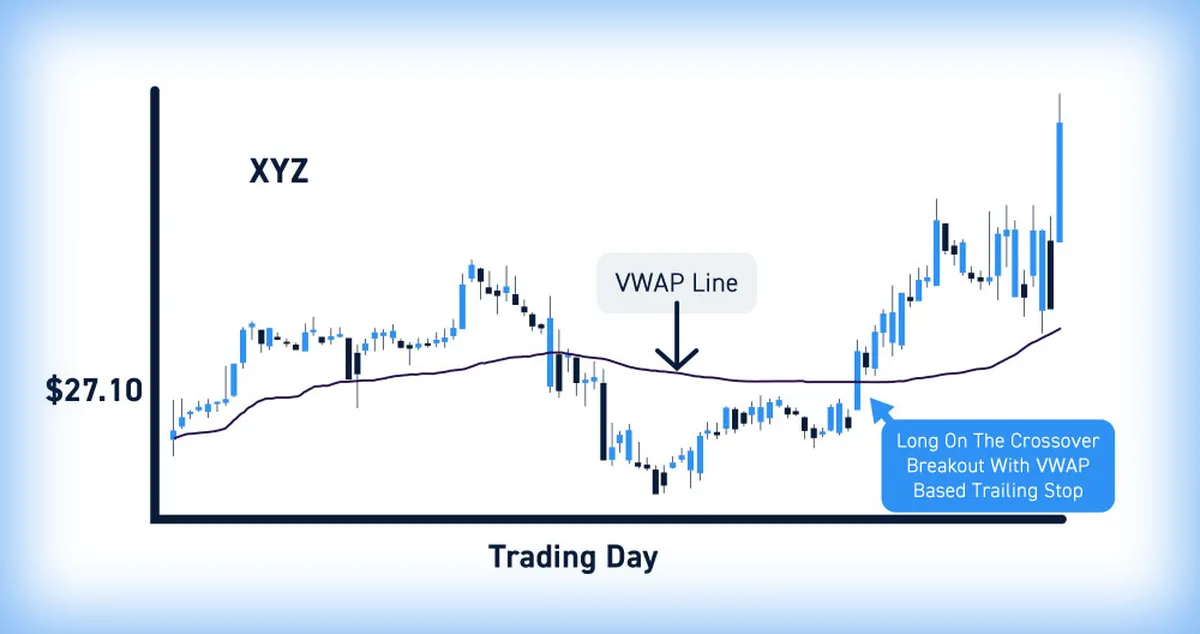
La strategia del breakout del VWAP si basa sull’osservazione di un movimento del prezzo che attraversa la linea in modo deciso.
Se il mercato si muove intorno a un VWAP piatto e improvvisamente chiude al di sopra di esso con una candela rialzista accompagnata da un volume finanziario più elevato, possiamo interpretarlo come un aumento del momentum rialzista, spingendoci a valutare un ingresso long. In questo scenario, un ordine stop loss viene posizionato leggermente al di sotto della candela di breakout.
Ma è importante sottolineare che qui il volume diventa un fattore cruciale, perché garantisce che la partecipazione al mercato sia sufficientemente forte da dare il via a un nuovo trend.
Le strategie di mean reversion vengono utilizzate principalmente quando il mercato non segue chiaramente una singola direzione. Né i rialzisti né i ribassisti riescono a guidare i prezzi, quindi il mercato rimane bloccato all’interno di un intervallo definito.
In questo caso, il mercato tende a diventare ipercomprato o ipervenduto quando si allontana troppo dal VWAP, quindi i trader puntano sul fatto che presto tornerà verso il livello dell’indicatore. La conferma arriva da un pattern candlestick di inversione o con l’aiuto degli indicatori di momentum.
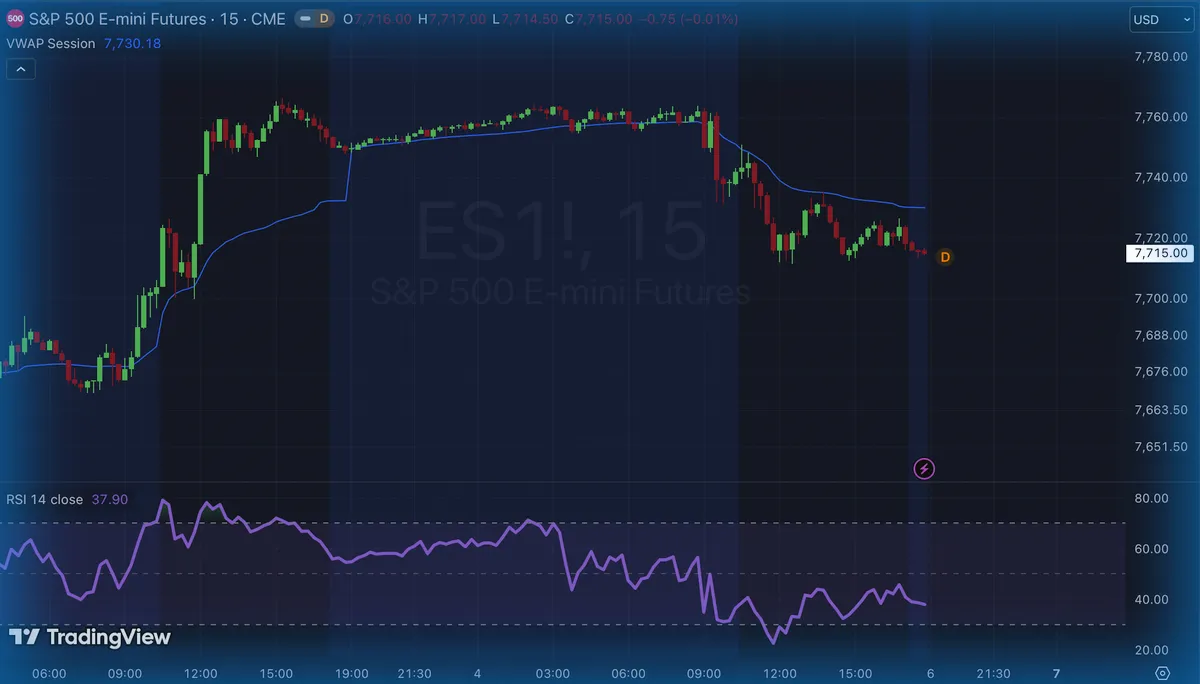
Come ho già detto, il VWAP non dovrebbe essere utilizzato come unico indicatore per l’ingresso e l’uscita. Funziona molto meglio se abbinato ad altri segnali.
Gli indicatori di momentum sono utili per determinare se il mercato si trova in condizioni di ipervenduto o ipercomprato, aiutando a valutare un livello di ingresso per le strategie di mean reversion.
Credo sinceramente che un buon sistema di trading debba avere almeno 2 indicatori. Al massimo 3. Puoi combinare il VWAP con RSI vs MACD per evidenziare gli estremi del mercato, oppure analizzare l’evoluzione del momentum attraverso la relazione tra le medie mobili.
Ti consiglio vivamente di approfondire i migliori indicatori di TradingView per il day trading, così da ricevere qualche indicazione su come creare un sistema di analisi tecnica più complesso.
Ogni indicatore, per quanto valido, presenta dei punti deboli. Il VWAP non fa eccezione e questi sono gli aspetti a cui dovresti prestare attenzione:
- Si applica esclusivamente a una singola sessione di trading. Poiché il suo calcolo viene azzerato alla successiva apertura del mercato, non è adatto a valutare i trend su più giorni.
- È, in sostanza, un indicatore ritardato. Soffre dello stesso “problema” delle altre medie mobili. Accumula dati storici, quindi l’azione dei prezzi più recente continua a essere influenzata dai movimenti precedenti. Durante forti rialzi, ad esempio, il prezzo può allontanarsi dal VWAP senza mai tornare verso di esso.
- Il VWAP dipende completamente dai dati relativi ai volumi. Se la tua piattaforma di trading non memorizza i dati sul volume, il VWAP non sarà nemmeno visibile sul grafico. I mercati con una partecipazione e un volume ridotti rendono il VWAP completamente inutile.
- Nei mercati laterali, produce molti falsi segnali, risultando meno affidabile. Adatta il tuo sistema di trading al contesto di mercato.
- Durante periodi di elevata volatilità, come in occasione di importanti eventi o comunicati economici, tende a diventare completamente irrilevante, non riuscendo a fungere da resistenza o supporto. Fai attenzione.
- È estremamente limitato per i mercati Forex. Il Forex utilizza uno specifico tick volume invece di dati centralizzati sui volumi. Per questo motivo, i valori del VWAP possono variare notevolmente tra piattaforme diverse, risultando quindi meno affidabili per la maggior parte delle coppie valutarie.
FAQ
Come utilizzano il VWAP i trader?
I trader iniziano con un grafico intraday, solitamente a 5 o 15 minuti.
Aggiungono il VWAP tramite il menu degli indicatori della propria piattaforma e lo utilizzano per valutare il trend giornaliero.
I principianti possono studiare come il VWAP reagisce ai rimbalzi e fare pratica con ingressi accompagnati da livelli di stop-loss predefiniti utilizzando un conto di paper trading, prima di rischiare il proprio denaro sui mercati reali.
Il VWAP viene utilizzato nel FOREX?
Sì, ma con un’importante limitazione legata ai dati.
Le piattaforme Forex retail non dispongono di dati centralizzati sui volumi di trading, quindi i loro valori VWAP funzionano più che altro come un’approssimazione.
Il VWAP è importante per gli operatori istituzionali?
Sì, senza dubbio.
Gli operatori istituzionali utilizzano il VWAP come benchmark di esecuzione. Gli ordini finanziari di grandi dimensioni possono essere confrontati con il VWAP della giornata, mentre gli algoritmi suddividono gli ordini durante la sessione per puntare a un prezzo di esecuzione più vicino al benchmark.
È possibile calcolare il VWAP nel mercato crypto?
Sì, i trader crypto possono utilizzare l’indicatore tecnico del prezzo medio ponderato per volume.
Tuttavia, è importante sottolineare che i mercati crypto non si fermano mai e sono attivi continuamente, 24/7.
I trader crypto devono pianificare attentamente come utilizzare l’indicatore, perché non esiste un reset ufficiale della sessione.
Anche il volume può variare tra exchange diversi, quindi i valori possono differire a seconda della fonte dei dati.
Considerazioni finali
In questo articolo hai visto una panoramica di uno degli indicatori più potenti utilizzati dai day trader per studiare i movimenti intraday dei prezzi: l’indicatore del Prezzo Medio Ponderato per Volume.
Hai visto come viene calcolato il VWAP, come misura la relazione tra prezzo × volume scambiato e come fare trading con il VWAP come day trader.
Ora che hai appreso la teoria, è il momento di passare all’azione.
Nella tua prossima sessione di trading, aggiungi il VWAP al tuo grafico candlestick. Osserva come viene utilizzato dagli operatori di mercato e annota le tue domande e idee.
Una volta compreso come integrarlo nel tuo sistema di day trading, inizia a fare pratica con un conto di paper trading. Analizza i tuoi drawdown e le tue performance. Apporta modifiche e perfezionalo prima di essere pronto a operare sui mercati reali.
Con costanza e impegno, vedrai quanto il VWAP può migliorare il tuo sistema di trading e aiutarti a determinare i punti chiave su cui agire durante le tue sessioni.