Se fai trading sui mercati finanziari da abbastanza tempo, sai bene che osservare solo il prezzo non racconta tutta la storia. Ma ciò che distingue i trader alle prime armi da quelli esperti è la consapevolezza che il volume conta.
L’azione dei prezzi è significativa finché è sostenuta dalla partecipazione del mercato. E questa viene misurata attraverso il volume di trading.
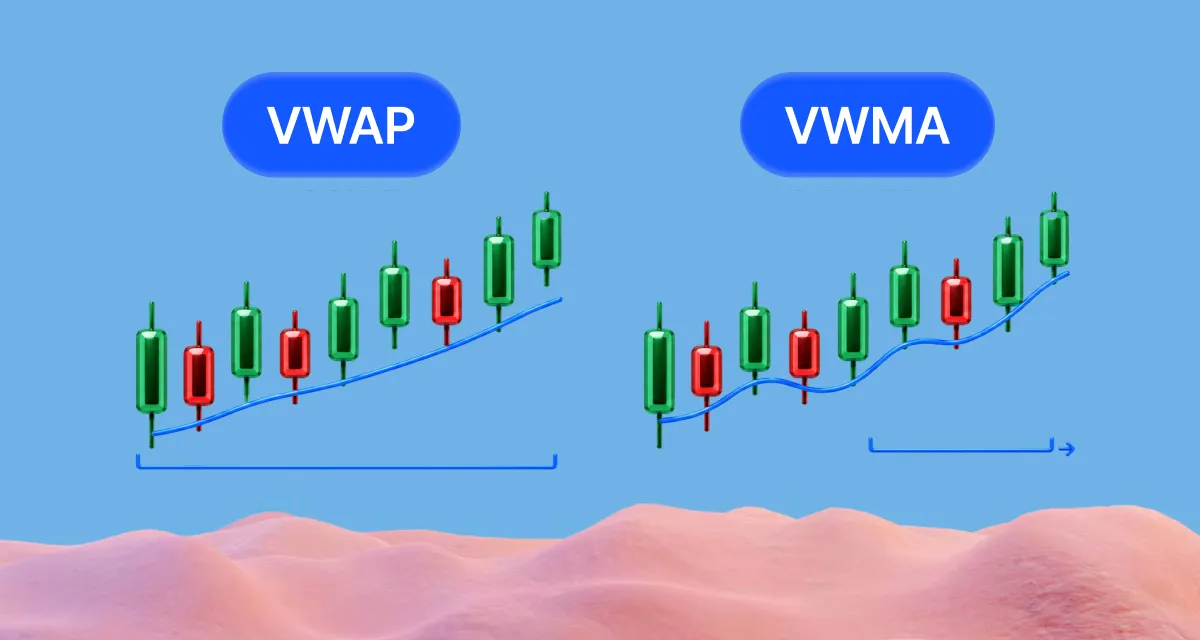
Ci sono 2 indicatori ampiamente utilizzati per aiutarti a valutare il turnover del mercato: il VWAP, Volume-Weighted Average Price, e il VWMA, Volume-Weighted Moving Average.
Entrambi si basano sulla relazione tra prezzo e volume. Tuttavia, il modo in cui effettuano i calcoli li fa funzionare in modo diverso e li rende utili in situazioni differenti.
Con il VWAP, osserviamo l’accumulo dei dati dall’inizio alla fine di ogni sessione di trading. Poi si reimposta la mattina successiva.
Con il VWMA, osserviamo una media mobile calcolata su un numero fisso di candele. Continua a scorrere in avanti man mano che arrivano nuove candele, senza mai reimpostarsi.
Qual è quindi l’opzione migliore tra VWAP e VWMA? In realtà, la scelta migliore dipende dal timeframe e dal sistema di trading che preferisci.
I trader intraday possono sicuramente trarre vantaggio dall’utilizzo del VWAP. I trader swing, invece, troveranno il VWMA utile per le analisi del trend di lungo periodo.
Pensa al VWMA come a una media mobile. Quando lo osservi su un grafico, noterai che non appare diverso da una SMA o da una EMA.
La differenza è che attribuisce maggiore importanza alle candele supportate da un volume di trading più elevato.
Per ogni candela, moltiplichiamo il suo prezzo di chiusura per il suo volume.
Sommiamo questi valori su un certo numero di candele (ad esempio, 10 candele per un VWMA a 10 periodi).
Poi dividiamo il risultato per il volume totale scambiato nel periodo considerato.
VWMA(N) = Σ(Close × Volume) / Σ(Volume)
Le candele ad alto volume hanno un impatto maggiore sul valore finale rispetto alle candele a basso volume. L’idea è che la media sia supportata da un maggiore turnover del mercato, dando più peso ai movimenti considerati più significativi.
Poiché il VWMA non si reimposta all’inizio di ogni giornata, la finestra di calcolo scorre in avanti a ogni nuova candela, permettendoti di utilizzarlo su diversi timeframe: grafici intraday, giornalieri o persino settimanali.
In generale, i trader interpretano il VWMA nello stesso modo in cui interpretano una media mobile convenzionale:
- VWMA crescente = trend rialzista.
- VWMA decrescente = trend ribassista.
- VWMA piatta = mercato laterale, né i rialzisti né i ribassisti stanno prevalendo.
- Incroci = possibili cambiamenti di momentum.
Il VWAP misura il prezzo medio di scambio ponderato in base al volume di trading.
Ma si differenzia dal VWMA e dalle altre medie mobili per il fatto che funziona solo per la sessione di trading corrente.
VWAP = ∑(Volume x Price) / ∑(Volume)
All’inizio della sessione di trading successiva, il calcolo si reimposta e ricomincia da zero.
I day trader trovano il VWAP utile per evidenziare la direzione prevalente della sessione. L’interpretazione è molto semplice. Quando il prezzo si trova al di sopra del VWAP, il mercato è rialzista ed è probabile che continui a salire. Quando il prezzo viene scambiato al di sotto del VWAP, il mercato è ribassista ed è più probabile che continui a scendere.
Poiché viene utilizzato come indicatore del trend, diventa anche una linea dinamica di supporto o resistenza. Questo perché i trader continueranno ad acquistare in prossimità di essa quando il mercato è rialzista e ad aprire posizioni short quando il mercato è ribassista.
Ma non sono solo i day trader a utilizzare il VWAP. Gli operatori istituzionali lo utilizzano come principale benchmark di esecuzione per l’intraday. Il loro obiettivo è arrivare alla fine della sessione con un prezzo medio inferiore alla media del mercato, misurata dal VWAP, in modo da rendere più favorevole il loro prezzo di ingresso.
La differenza nel modo in cui vengono calcolati si traduce in comportamenti diversi, come puoi vedere di seguito.
| VWAP | VWMA | |
|---|---|---|
| Calcolo | Cumulativo dall’inizio della sessione | Scorrevole su X barre |
| Ponderazione del volume | Sì | Sì |
| Reset | Si reimposta ogni giorno | Nessun reset giornaliero |
| Timeframe | Intraday | Qualsiasi timeframe |
| Comportamento sul grafico | Media della sessione | Media scorrevole |
| Utilizzo tipico | Livelli intraday di supporto e resistenza, oltre al benchmarking | Analisi del trend e del momentum di lungo periodo |
Vediamo alcuni scenari reali e capiamo come un trader utilizzerebbe generalmente ciascun indicatore.
VWAP
Quindi, quando utilizziamo il VWAP, utilizziamo grafici intraday. La grande maggioranza dei day trader tende a operare su grafici a 5, 15, 30 e 60 minuti.
Il modo più semplice per utilizzarlo è come filtro direzionale. Se i prezzi si trovano al di sopra di un VWAP in rialzo, vorrai andare long. Se i prezzi si trovano al di sotto di un VWAP in calo, vorrai andare short.
L’obiettivo è aspettare dei pullback vicino all’indicatore, in modo da posizionarti nella direzione del trend mantenendo uno stop loss contenuto.
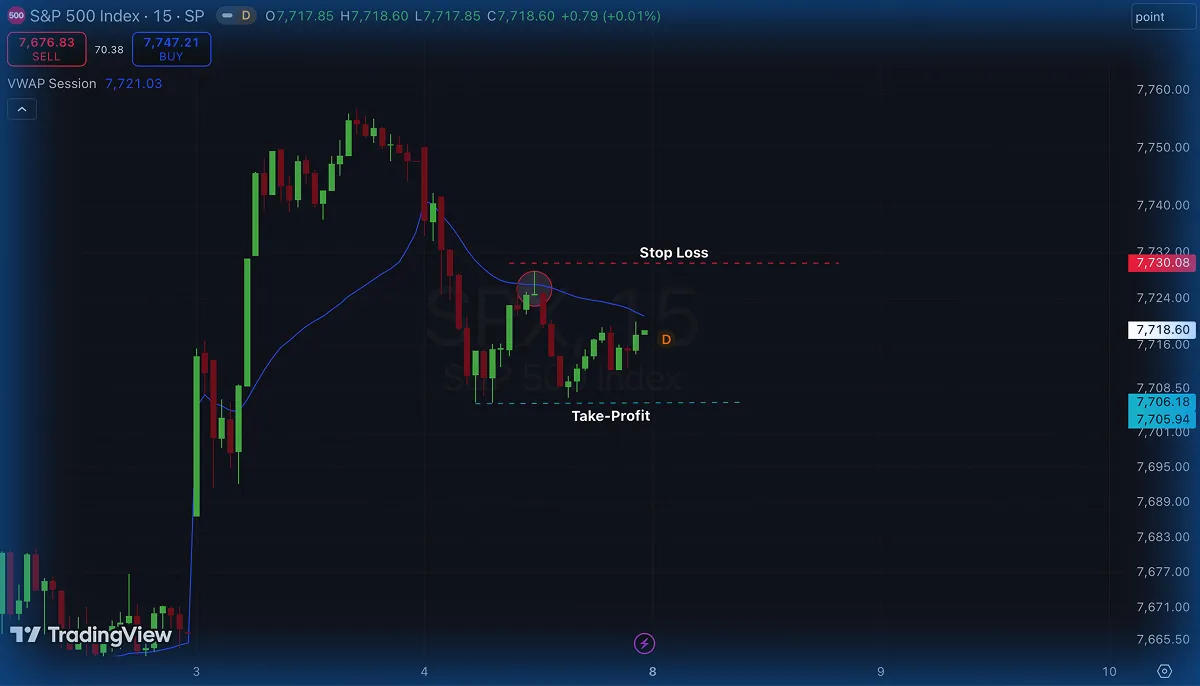
Nell’esempio precedente, stiamo osservando i Futures sull’S&P 500 su un grafico a 15 minuti.
Poiché osserviamo un VWAP in calo e prezzi al di sotto di esso, cerchiamo dei pullback per entrare short. La candela cerchiata sul grafico ricorda una Shooting Star, un pattern candlestick ribassista. Poiché si forma sulla linea blu del VWAP, che agisce come livello di resistenza dinamica, ci fornisce un motivo per andare short, ipotizzando che i prezzi continueranno a scendere durante la sessione.
In questo scenario specifico, avremmo uno stop loss leggermente al di sopra del punto più alto della Shooting Star, intorno a 7,730.08, con un take-profit almeno in corrispondenza del minimo precedente, vicino a 7,705.
VWMA
Il principale vantaggio del VWMA è che può essere utilizzato su timeframe più lunghi.
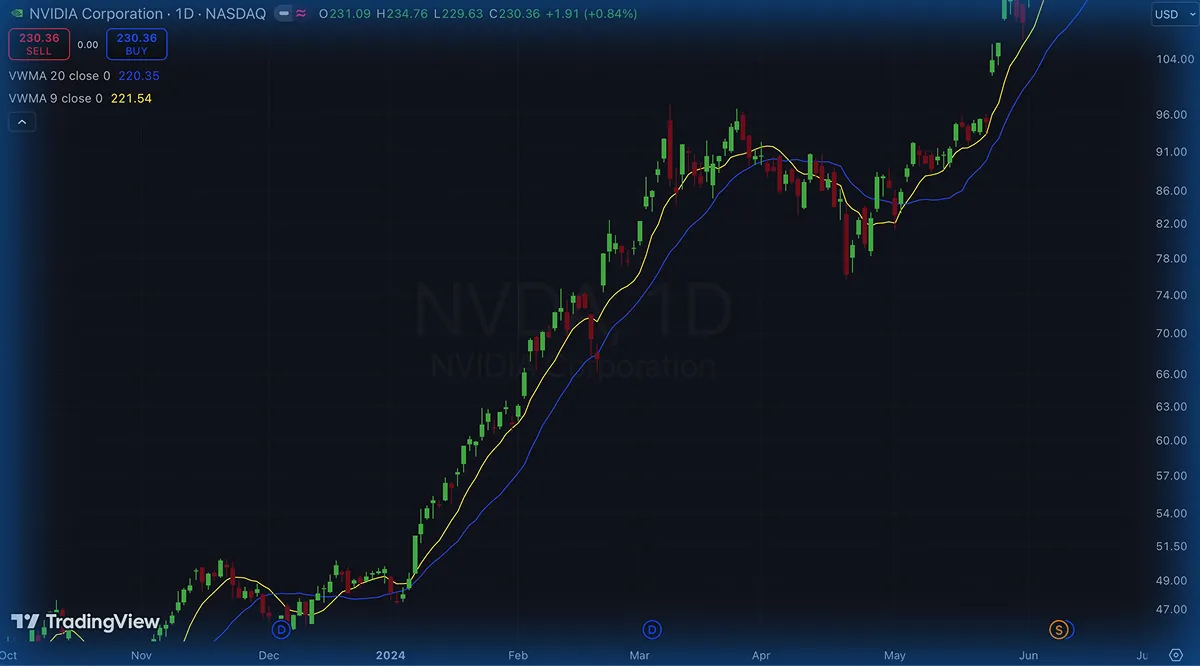
Come puoi vedere sopra, nel grafico giornaliero delle azioni Nvidia, il VWMA si comporta in modo molto simile a una media mobile semplice.
Tenendo questo a mente, ci sono molti modi per utilizzarlo nel tuo sistema di trading.
Il modo più semplice per utilizzarlo è identificare il trend principale. Nell’esempio, possiamo vedere che i prezzi vengono scambiati al di sopra dell’indicatore, che inoltre è rivolto verso l’alto. Dovremmo quindi cercare opportunità di acquisto.
Il VWMA funge anche da livello di supporto dinamico in questo caso, quindi puoi puntare ad acquistare azioni ogni volta che il prezzo si avvicina all’indicatore.
Puoi anche notare come sto utilizzando 2 VWMA. Questo mi permette di valutare l’interazione tra una media veloce e una lenta, rendendo gli incroci utili per le entrate e le uscite.
Considerando quanto è forte il trend nell’esempio, cercherei opportunità per acquistare azioni ogni volta che i prezzi si trovano tra entrambi i VWMA. Questa strategia potrebbe offrirci uno stop loss contenuto e un’ottima opportunità di utilizzare un trailing stop finché dura il trend, garantendo un ottimo rapporto rischio-rendimento.
Non devi considerare questi due indicatori come opposti, soprattutto quando funzionano così bene insieme.
Puoi, ad esempio, evidenziare un VWMA in rialzo su un grafico giornaliero per stabilire un orientamento rialzista. Utilizzerai quindi il grafico intraday per il segnale di ingresso. Quando l’azione dei prezzi si avvicina al VWAP, la tua posizione di ingresso può consentire uno stop loss contenuto e uno spazio maggiore per lasciare correre i profitti lungo il trend.
Non esitare ad aggiungere altri strumenti di analisi tecnica, come RSI vs Stochastic Oscillator. Il momentum migliora l’affidabilità dei segnali in un sistema di trading VWAP + VWMA.
La scelta dipende sinceramente dall’obiettivo del tuo sistema di trading.
Scegli il VWAP se il tuo focus è il trading intraday. I day trader e gli scalper lo utilizzano quotidianamente per valutare il trend, i pullback, la mean reversion e l’analisi dell’esecuzione.
Scegli il VWMA se preferisci una media mobile focalizzata sul volume che continua attraverso più sessioni. È particolarmente utile per gli swing trader, i position trader e le strategie di investimento trend-following.
Come regola generale:
-
- Valore medio intraday e mean reversion → VWAP
- Valutazione del trend su più sessioni → VWMA
- Trend su timeframe più elevati più ingressi intraday → VWMA e VWAP insieme
Devi essere consapevole che nessun indicatore predice il futuro. Sia il VWAP che il VWMA analizzano dati storici relativi a prezzo e volume per trasformarli in un valore. Considerali entrambi come segnali all’interno di un contesto più ampio: non sono una garanzia di guadagno.
Il VWAP presenta di per sé diverse limitazioni.
I reset giornalieri implicano che non puoi utilizzarlo in modo affidabile per valutare i trend di lungo periodo. Rally e sell-off possono mantenere il prezzo distante da esso per lunghi periodi di tempo, rendendo particolarmente rischiose le strategie di mean reversion.
Se ti dedichi allo scalping nel Forex, devi sapere che determinate impostazioni delle piattaforme riducono notevolmente l’affidabilità del VWAP.
Il VWMA, d’altra parte, presenta i rischi tipicamente associati alle medie mobili.
Un periodo di osservazione breve può generare molti falsi segnali, mentre un periodo più lungo può reagire troppo lentamente alle inversioni del trend.
Indipendentemente da quale scegli, ricorda che la qualità dei volumi è importante! Fonti di dati non affidabili possono distorcere il calcolo e produrre segnali fuorvianti.
Sia il VWAP che il VWMA sono indicatori tecnici che si basano sui dati relativi ai volumi. Mentre uno tiene traccia del prezzo medio durante la sessione intraday, l’altro calcola una media mobile su più sessioni.
La scelta migliore tra i due dipende interamente dal tuo sistema di trading. Una semplice linea guida suggerisce di utilizzare il VWAP per il day trading, mentre il VWMA dovrebbe essere utilizzato per lo swing trading.
Ricorda, non devi necessariamente escludere uno a favore dell’altro. Molti sistemi di trading funzionano molto bene combinando entrambi gli indicatori per una valutazione più ampia del trend e ingressi intraday ottimizzati.
Alla fine, indipendentemente da ciò che decidi di fare, devi ricordare che una redditività costante deriva dalla pratica e dalla gestione del rischio. Utilizza un diario di trading per testare il tuo sistema, analizzare sia i trade riusciti che quelli falliti, gestire attentamente il rischio e apportare modifiche. Più attentamente lavori con i dati, maggiore sarà la tua sicurezza nel decidere se il VWAP, il VWMA o entrambi meritano un posto nel tuo sistema di trading.