Se você opera nos mercados financeiros há tempo suficiente, sabe bem que olhar apenas para o preço não revela toda a história. Mas o que diferencia os iniciantes dos traders experientes é entender que o volume importa.
A ação do preço é relevante desde que seja sustentada pela participação do mercado. E ela é medida por meio do volume de negociação.
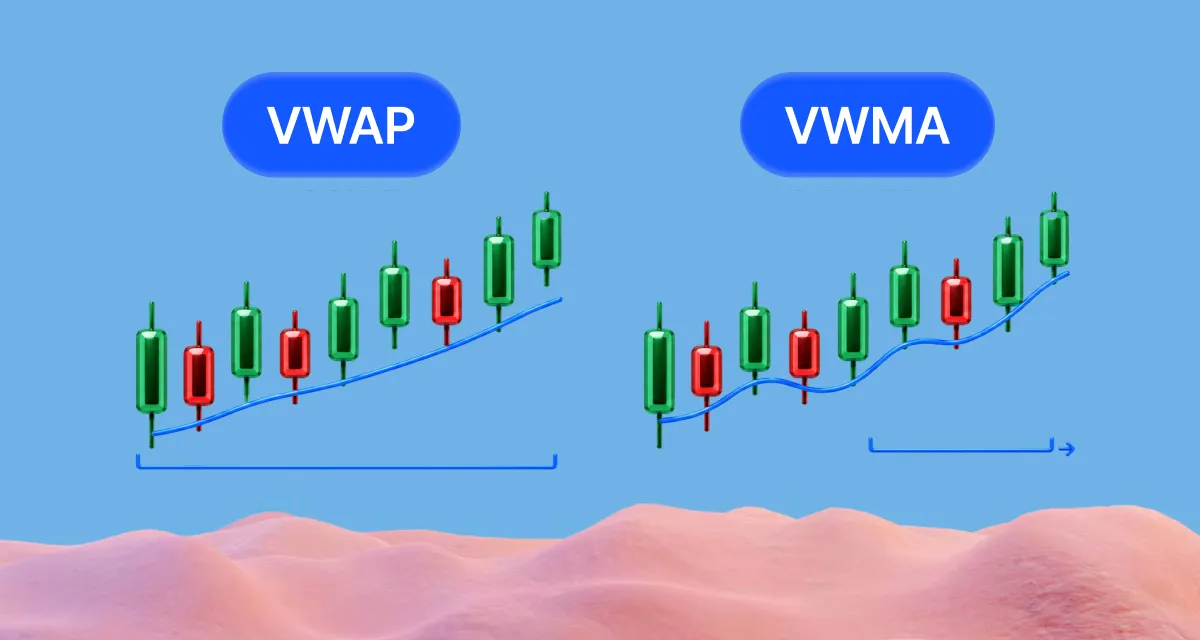
Existem 2 indicadores amplamente utilizados para ajudar a avaliar o volume negociado no mercado: o VWAP, Volume-Weighted Average Price, e o VWMA, Volume-Weighted Moving Average.
Ambos dependem da relação entre preço x volume. Mas a forma como fazem os cálculos faz com que funcionem de maneiras diferentes e sejam úteis em situações diferentes.
Com o VWAP, analisamos a acumulação de dados desde o início até o final de cada sessão de negociação. Em seguida, ele é redefinido na manhã seguinte.
Com o VWMA, analisamos uma média móvel calculada sobre um número fixo de candles. Ela continua avançando à medida que novos candles entram, sem nunca ser redefinida.
Agora, qual opção é a melhor entre VWAP e VWMA? Na verdade, a melhor escolha depende do seu timeframe preferido e do seu sistema de trading.
Traders intraday podem certamente perceber os benefícios de usar o VWAP. Já os swing traders considerarão o VWMA valioso para análises de tendências de longo prazo.
Pense no VWMA como uma média móvel. Quando você o observa em um gráfico, verá que ele não parece diferente de uma SMA ou de uma EMA.
Mas a diferença é que ele dá mais importância aos candles acompanhados por um volume de negociação mais alto.
Para cada candle, multiplicamos seu preço de fechamento pelo seu volume.
Somamos esses valores ao longo de um determinado número de candles (por exemplo, 10 candles para um VWMA de 10 períodos).
Em seguida, dividimos o resultado pelo volume total negociado durante o período analisado.
VWMA(N) = Σ(Close × Volume) / Σ(Volume)
Candles de alto volume exercem um impacto maior sobre o valor final do que candles de baixo volume. A ideia é que a média seja sustentada por um maior volume negociado no mercado, dando mais peso aos movimentos considerados mais relevantes.
Como o VWMA não é redefinido no início de cada dia, a janela de análise avança a cada novo candle, permitindo que você o utilize em diferentes timeframes – gráficos intraday, diários ou até semanais.
De modo geral, os traders interpretam o VWMA da mesma forma que interpretariam uma média móvel convencional:
- VWMA ascendente = tendência de alta.
- VWMA descendente = tendência de baixa.
- VWMA plano = mercado lateral, sem que compradores ou vendedores estejam dominando.
- Cruzamentos = possíveis mudanças no momentum.
O VWAP mede o preço médio negociado ponderado pelo volume de negociação.
Mas ele difere do VWMA e de outras médias móveis pelo fato de funcionar apenas para a sessão de negociação atual.
VWAP = ∑(Volume x Price) / ∑(Volume)
Na sessão de negociação seguinte, o cálculo é redefinido e começa novamente.
Os day traders consideram o VWAP útil para destacar a direção predominante da sessão. A interpretação é bastante simples. Quando o preço está acima do VWAP, o mercado está em alta e provavelmente continuará subindo. Quando o preço é negociado abaixo do VWAP, o mercado está em baixa e é mais provável que continue caindo.
Como é usado como um indicador de tendência, ele também se torna uma linha dinâmica de suporte ou resistência. Isso acontece porque os traders continuam comprando próximo a ele quando o mercado está em alta e vendendo a descoberto quando o mercado está em baixa.
Mas não são apenas os day traders que usam o VWAP. Players institucionais o utilizam como principal benchmark de execução para operações intraday. O objetivo é chegar ao final da sessão com um preço médio abaixo da média do mercado, medida pelo VWAP, para tornar seu preço de entrada mais favorável.
A diferença na forma como são calculados resulta em comportamentos diferentes, como você pode ver abaixo.
| VWAP | VWMA | |
|---|---|---|
| Cálculo | Cumulativo desde o início da sessão | Móvel ao longo de X candles |
| Ponderação pelo volume | Sim | Sim |
| Redefinição | Redefinido todos os dias | Sem redefinição diária |
| Timeframe | Intraday | Qualquer timeframe |
| Comportamento no gráfico | Média da sessão | Média móvel |
| Uso típico | Níveis de suporte e resistência intraday, além de benchmark | Análise de tendências e momentum de longo prazo |
Vamos analisar alguns cenários do mundo real e entender como um trader normalmente usaria cada indicador.
VWAP
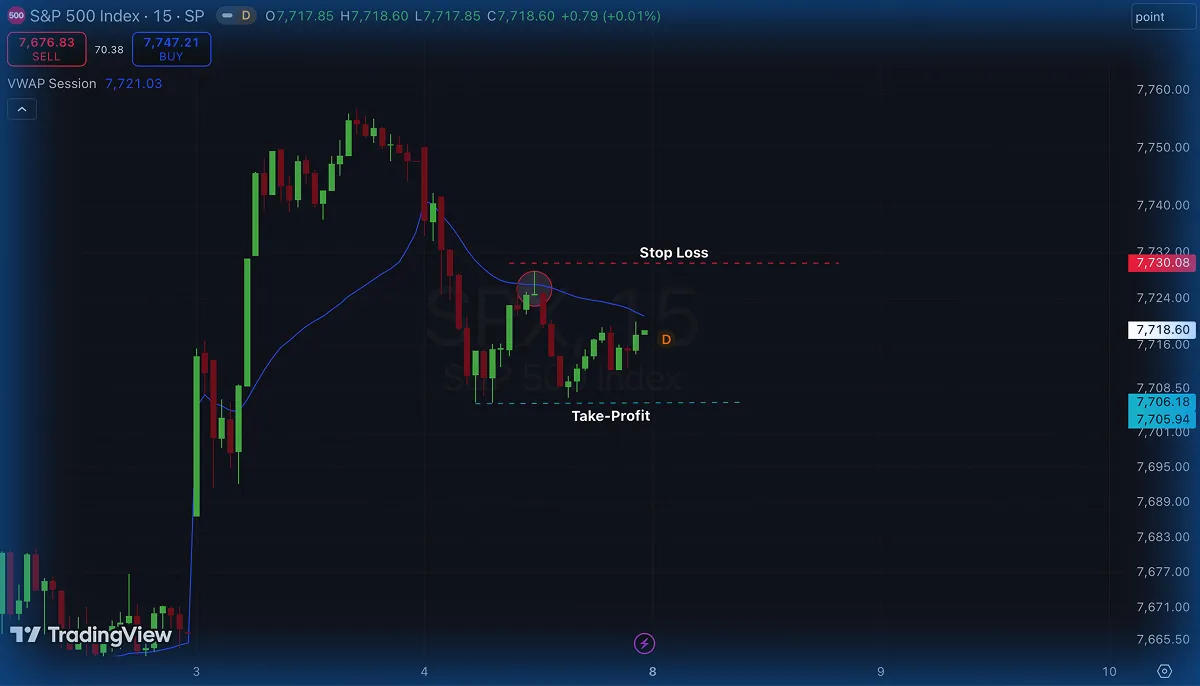
Então, quando usamos o VWAP, usamos gráficos intradiários. A grande maioria dos day traders tende a operar em gráficos de 5, 15, 30 e 60 minutos. A forma mais simples de usá-lo é como um filtro direcional. Se os preços estiverem acima de um VWAP em alta, você deve procurar posições long. Se os preços estiverem abaixo de um VWAP em queda, você deve procurar posições short. O objetivo é esperar por pullbacks próximos do indicador, para que você possa se posicionar na direção da tendência enquanto mantém um stop loss curto.
No exemplo acima, estamos analisando os Futuros do S&P 500 em um gráfico de 15 minutos. Como estamos observando um VWAP em queda e preços abaixo dele, procuramos pullbacks para entrar short. O candle circulado no gráfico se assemelha a um Shooting Star, um padrão de candlestick de baixa. Como ele se forma na linha azul do VWAP, atuando como um nível de resistência dinâmica, isso nos dá um motivo para entrar short, apostando que os preços continuarão caindo durante a sessão. Nesse cenário específico, colocaríamos um stop loss ligeiramente acima do ponto mais alto do Shooting Star, em torno de 7,730.08, com um take-profit pelo menos no fundo anterior, próximo de 7,705.
VWMA
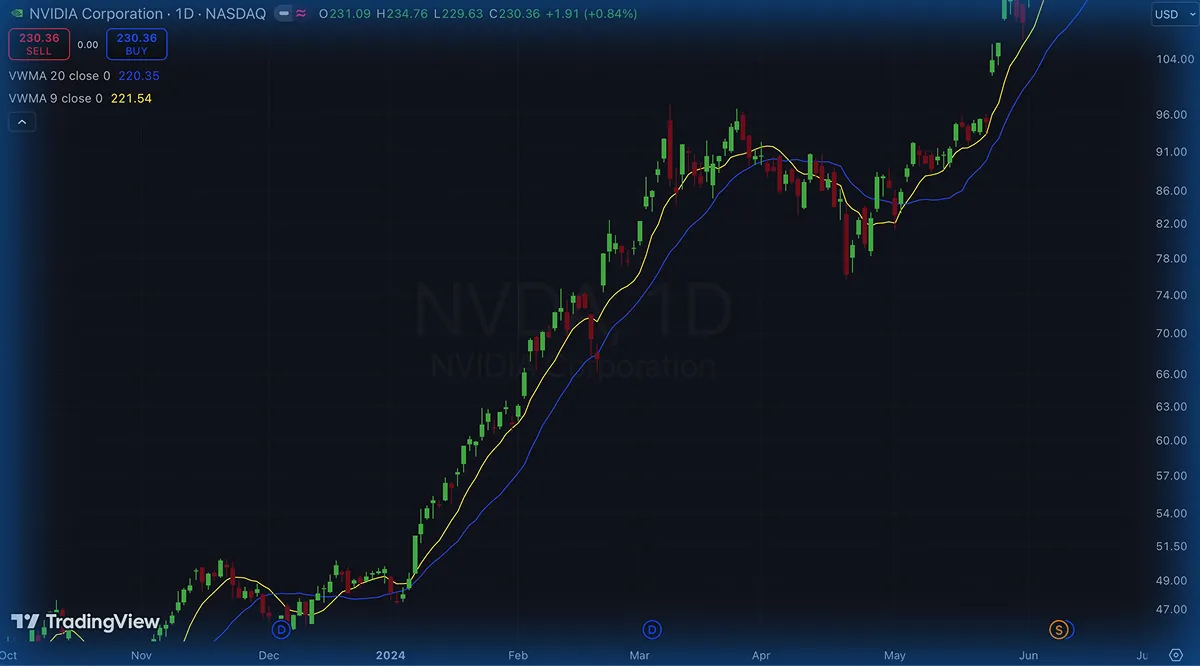
A principal vantagem do VWMA é que ele pode ser usado em períodos mais longos.
Como você pode ver acima, no gráfico diário das ações da Nvidia, o VWMA se comporta de forma muito semelhante a uma média móvel simples.
Tendo isso em mente, há várias maneiras de usá-lo no seu sistema de trading.
A maneira mais fácil de usá-lo é identificar a tendência principal. No exemplo, podemos ver os preços sendo negociados acima do indicador, que também está apontando para cima. Portanto, devemos procurar oportunidades de compra.
O VWMA também funciona como um nível de suporte dinâmico aqui, então você pode buscar oportunidades de compra sempre que o preço estiver próximo do indicador.
Você também pode notar que estou usando 2 VWMAs. Isso permite avaliar a interação entre uma média rápida e uma média lenta, tornando os cruzamentos úteis para entradas e saídas.
Dada a força da tendência no exemplo, eu procuraria oportunidades para comprar ações sempre que os preços estivessem sendo negociados entre as duas VWMAs. Essa estratégia poderia proporcionar um stop loss curto e uma ótima oportunidade para usar um trailing stop enquanto a tendência durar, oferecendo uma excelente relação risco-retorno.
Você não precisa pensar nesses dois indicadores como opostos, especialmente quando eles funcionam tão bem juntos.
Você pode, por exemplo, destacar um VWMA em alta em um gráfico diário para estabelecer uma tendência de alta. Em seguida, você usaria o gráfico intradiário para definir seu gatilho de entrada. Quando a ação do preço se aproxima do VWAP, sua posição de entrada pode permitir um stop loss curto e mais espaço para deixar os lucros correrem na direção da tendência.
Não hesite em adicionar outras ferramentas de análise técnica, como RSI vs Stochastic Oscillator. O momentum aumenta a confiabilidade dos sinais em um sistema de trading VWAP + VWMA.
A escolha depende, honestamente, do objetivo do seu sistema de trading.
Escolha o VWAP se o seu foco for o trading intradiário. Day traders e scalpers o utilizam diariamente para avaliar tendências, pullbacks, reversão à média e execução de trades.
Escolha o VWMA se você prefere uma média móvel focada em volume que continue entre diferentes sessões. Ele é particularmente útil para swing traders, position traders e estratégias de investimento baseadas em acompanhamento de tendências.
Como regra geral:
-
- Valor médio intradiário e reversão à média → VWAP
- Avaliação de tendências ao longo de várias sessões → VWMA
- Tendência em períodos mais longos + entradas intradiárias → VWMA e VWAP em conjunto
Você deve estar ciente de que nenhum indicador prevê o futuro. Tanto o VWAP quanto o VWMA analisam dados históricos de preço e volume para transformá-los em um número. Considere ambos como sinais dentro de um contexto mais amplo; eles não são uma garantia de ganhos.
O próprio VWAP apresenta várias limitações.
Os resets diários significam que você não pode usá-lo de forma confiável para avaliar tendências de longo prazo. Ralis e sell-offs podem manter o preço afastado dele por longos períodos, tornando as estratégias de reversão à média particularmente arriscadas.
Se o seu foco é scalping em Forex, você deve saber que determinadas configurações entre plataformas reduzem significativamente a confiabilidade do VWAP.
O VWMA, por outro lado, apresenta riscos normalmente associados às médias móveis.
Um período curto de análise pode resultar em muitos sinais falsos, enquanto um período mais longo pode reagir lentamente demais às reversões de tendência.
Independentemente da sua escolha, lembre-se de que a qualidade do volume é importante! Fontes de dados não confiáveis podem distorcer o cálculo e produzir sinais enganosos.
Tanto o VWAP quanto o VWMA são indicadores técnicos que dependem de dados de volume. Enquanto um acompanha o preço médio durante a sessão intradiária, o outro calcula uma média móvel ao longo de várias sessões.
A melhor escolha entre eles depende inteiramente do seu sistema de trading. Uma orientação simples é usar o VWAP para day trading, enquanto o VWMA deve ser usado para swing trading.
Lembre-se de que você não precisa excluir um em favor do outro. Muitos sistemas de trading funcionam muito bem combinando os dois indicadores para uma avaliação mais ampla das tendências e entradas intradiárias mais eficientes.
No fim, independentemente do que você decidir fazer, lembre-se de que a lucratividade consistente vem da prática e do gerenciamento de risco. Use um diário de trading para testar seu sistema, analisar tanto os trades bem-sucedidos quanto os que deram errado, gerenciar os riscos com cuidado e fazer ajustes. Quanto mais cuidadosamente você trabalhar com os dados, mais confiança terá para decidir se o VWAP, o VWMA ou ambos merecem um lugar no seu sistema de trading.