Si alguna vez has abierto un gráfico de precios, sabes que el precio te indica hacia dónde se dirige el mercado. Ya sea al alza o a la baja. Pero ¿alguna vez has deseado poder identificar exactamente dónde se concentró la mayor parte de la acción del precio durante la sesión de trading?
Con el volumen de trading, puedes destacar las zonas de precios donde se negoció el mayor importe financiero. ¿En qué niveles de precios se intercambió el importe más relevante de acciones?
El precio medio ponderado por volumen es un indicador intradía que captura perfectamente la relación entre 2 de los datos más valiosos de los mercados financieros: el precio y el volumen.
El VWAP hace un seguimiento del precio medio pagado por una acción, dando mayor peso a los niveles de precios con el mayor volumen de trading. Los analistas de gráficos intradía lo utilizan para comparar el precio actual con este punto de referencia y evaluar el sesgo direccional de la sesión, al mismo tiempo que identifican zonas de entrada y salida.
Entonces, ¿qué es el VWAP? El VWAP es un indicador financiero que muestra el precio medio negociado durante una sesión de trading, donde cada precio se pondera según su volumen de trading.
Mientras que una media móvil regular otorga el mismo nivel de importancia a cada observación dentro de un periodo de tiempo x, el VWAP da mayor peso a los niveles de precios respaldados por un elevado volumen de trading.
Para ilustrarlo, imaginemos dos niveles de precios: $50 con 100 acciones negociadas y $55 con 10,000 acciones negociadas. Mientras que una media móvil simple considera ambos precios por igual, el VWAP considera la transacción a $55 como más relevante para el precio medio.
Para los day traders y scalpers, este comportamiento hace que el VWAP sea útil para identificar los puntos más relevantes de la actividad de trading. También facilita determinar qué lado ha tenido la ventaja durante el día. Si los precios se mueven por encima del VWAP, tenemos una victoria alcista. Si los precios están por debajo, tenemos una victoria bajista.
Al comienzo de cada nueva sesión de trading, el VWAP se reinicia y vuelve a calcularse desde la apertura del mercado hasta el final de la sesión.
¿Cómo se calcula el VWAP? La fórmula es sencilla de entender. El precio de cada transacción se multiplica por su propio volumen. Los valores resultantes se suman y el total se divide entre el volumen total en ese momento:
VWAP = Σ(Precio × Volumen) / Σ(Volumen de trading)
El VWAP puede parecerse mucho a una media móvil en un gráfico, pero las matemáticas en las que se basan siguen principios distintos.
Una media móvil simple tiene en cuenta los precios de cierre de un número fijo de velas. Una media móvil exponencial es algo diferente. Las observaciones más recientes ejercen una mayor influencia sobre ella, pero sigue basándose únicamente en el precio.
Cuando el VWAP incorpora el volumen de trading a la ecuación, indica si los compradores y vendedores actuales tienen una posición de ventaja o desventaja en comparación con el punto de referencia del día. Con esta información, puedes evaluar si el mercado está demasiado «extendido» y medir la euforia o el pánico.
Y hablando de puntos de referencia diarios, el VWAP se utiliza especialmente como tal porque es un indicador exclusivamente intradía que se reinicia cada mañana. Una SMA o EMA de 50 periodos, por otro lado, incluye datos de varias sesiones de trading y analiza las 50 velas anteriores, independientemente de si se trata de horas, días, semanas o meses.
| VWAP | SMA/EMA | |
|---|---|---|
| Utiliza el precio | Sí | Sí |
| Utiliza el volumen | Sí | No |
| Marco temporal habitual | Intradía | Cualquiera |
| Se reinicia en cada sesión | Sí | No |
| Objetivo principal | Valor intradía y punto de referencia | Suavización de la tendencia |
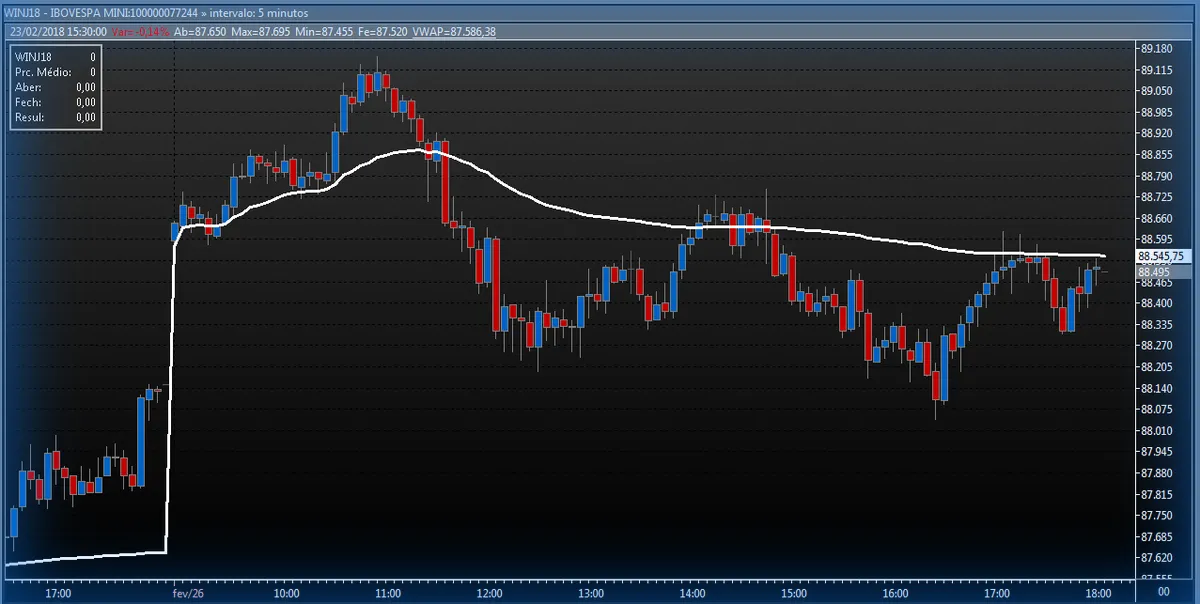
En un gráfico intradía, la línea del VWAP aparece como una línea suave que se mueve por encima o por debajo del precio actual.
Así es como lo interpreto:
- Precio por encima del VWAP = Alcista.
- Precio por debajo del VWAP = Bajista.
- VWAP ascendente = Tendencia alcista en fortalecimiento.
- VWAP descendente = Tendencia bajista o en debilitamiento.
El VWAP también funciona como un soporte o resistencia dinámicos, dependiendo de la tendencia.
Durante una tendencia alcista, el precio puede retroceder hacia el VWAP antes de continuar subiendo. Durante una tendencia bajista, el VWAP puede actuar como un nivel de resistencia que sigue presionando al mercado a la baja.
Puedes utilizar el VWAP en una gran variedad de estrategias de trading y para diferentes objetivos.
Puedes utilizarlo para:
- Sesgo del mercado
- Entradas
- Salidas
- Soporte
- Resistencia
- Gestión de posiciones
Al igual que cualquier otro indicador, funciona mejor como componente de un sistema de trading en lugar de utilizarlo como una única señal de compra o venta.
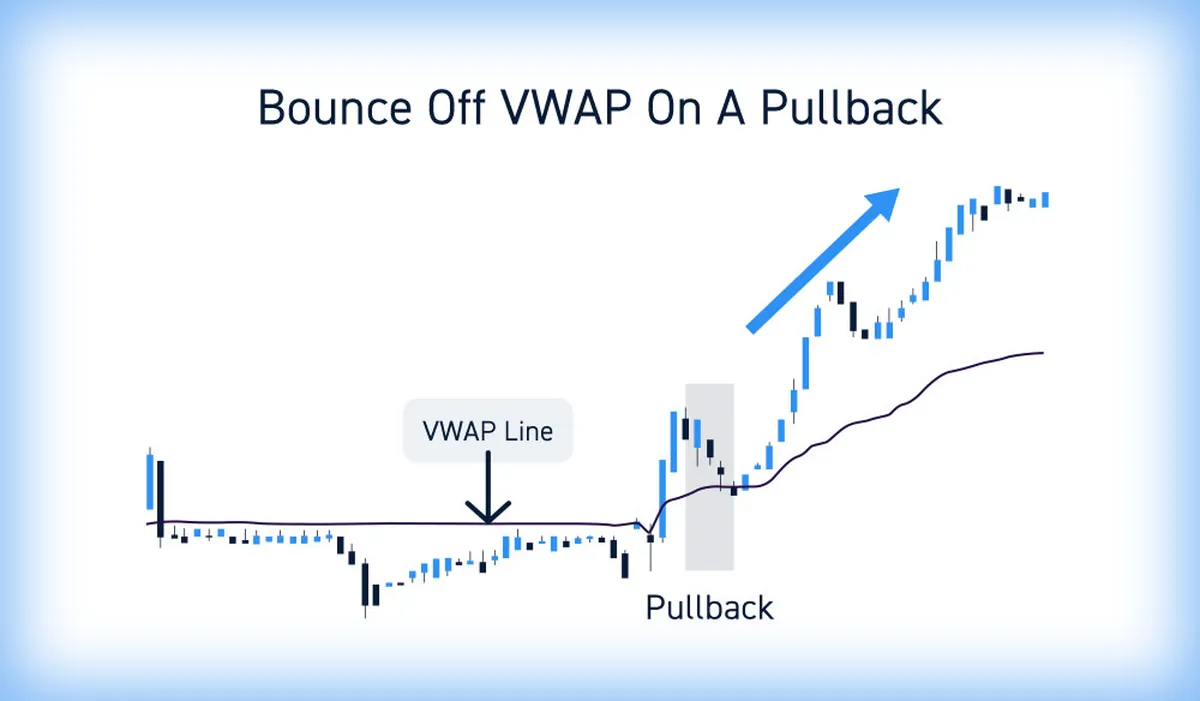
La estrategia de rebote del VWAP se basa en utilizar retrocesos para entrar en una tendencia ya establecida.
Imaginemos que una acción cotiza por encima de un VWAP ascendente. En lugar de comprar cerca del máximo del día y arriesgarnos a colocar un stop loss costoso, esperamos un retroceso hacia el VWAP.
Dado que el VWAP actúa como un nivel de soporte dinámico, una vela de reversión alcista alrededor de este nivel nos proporciona un punto de entrada con un take profit dirigido al menos al máximo anterior.
Si el mercado se da la vuelta, obtenemos un stop loss reducido y una relación riesgo-beneficio favorable.
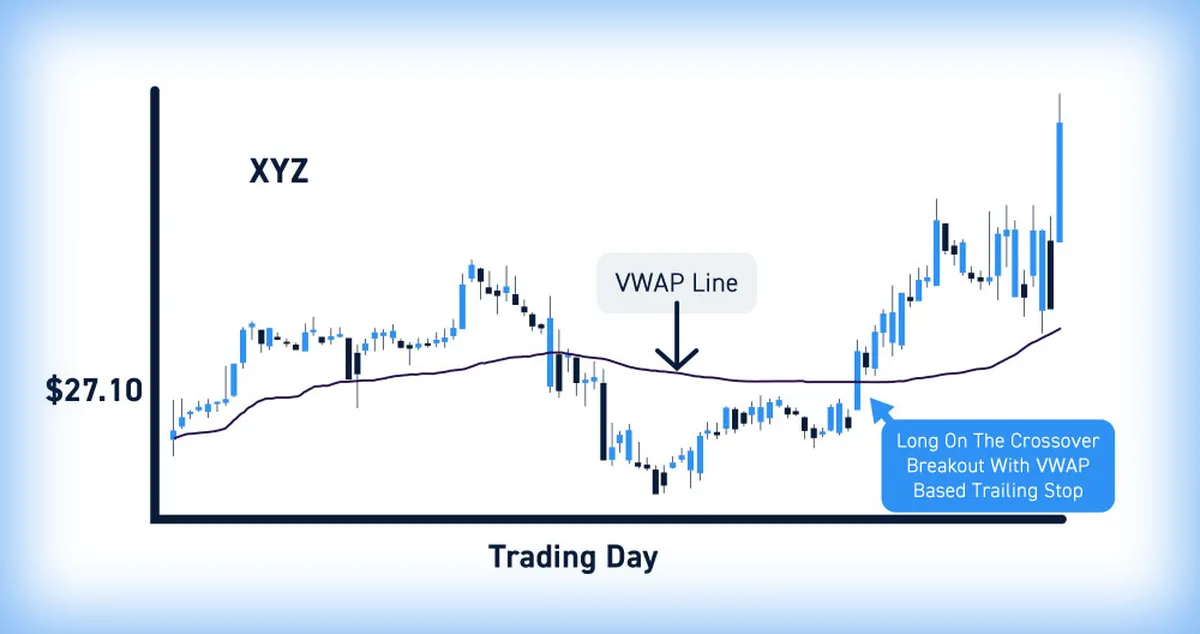
La estrategia de ruptura del VWAP se basa en observar cuándo la acción del precio cruza la línea de forma agresiva.
Si el mercado se mueve alrededor de un VWAP plano y de repente cierra por encima de este con una vela alcista respaldada por un mayor volumen financiero, podemos interpretarlo como un aumento del impulso alcista, lo que nos lleva a evaluar una entrada en largo. En este escenario, la orden de stop loss se coloca ligeramente por debajo de la vela de ruptura.
Pero es importante destacar que el volumen se convierte en un factor crucial aquí, porque garantiza que la participación del mercado sea lo suficientemente fuerte como para iniciar una nueva tendencia.
Las estrategias de reversión a la media se utilizan principalmente cuando el mercado no muestra una tendencia clara en una sola dirección. Ni los alcistas ni los bajistas son capaces de impulsar los precios, por lo que el mercado permanece dentro de un rango definido. En este caso, el mercado tiende a entrar en condiciones de sobrecompra y sobreventa cuando se aleja demasiado del VWAP, por lo que los traders apuestan a que pronto volverá hacia el nivel del indicador. La confirmación puede venir de un patrón de velas de reversión o con la ayuda de indicadores de momentum.
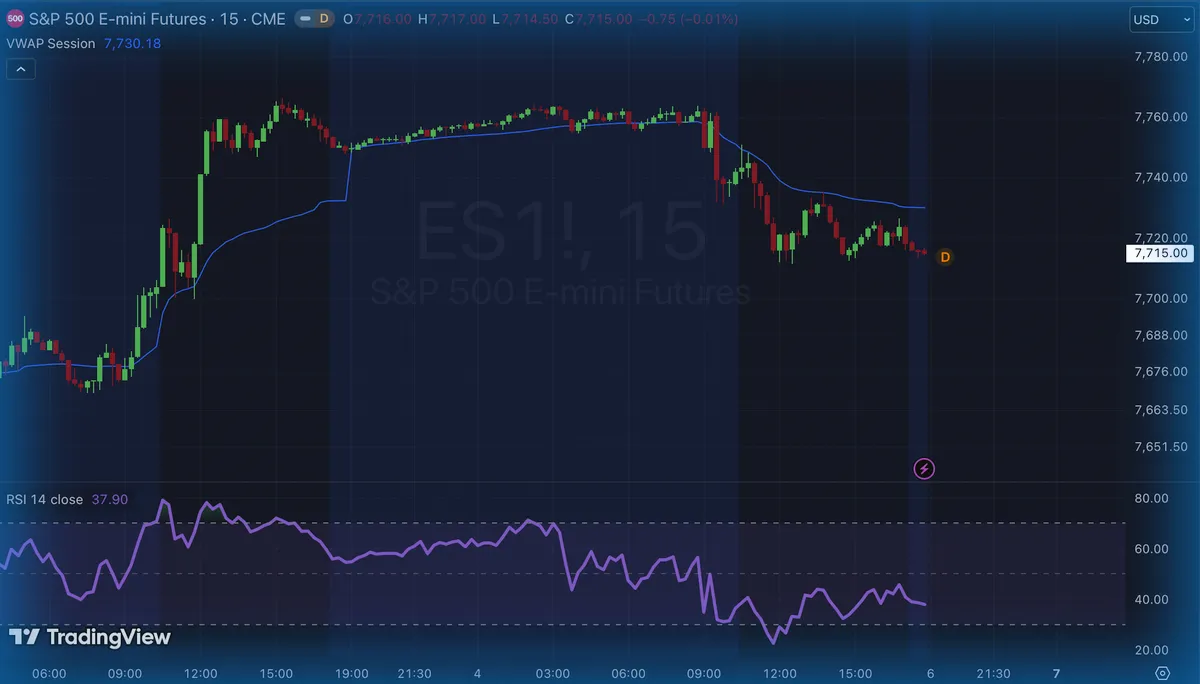
Como he mencionado anteriormente, el VWAP no debería utilizarse como un indicador único de entrada y salida. Funciona mucho mejor cuando se combina con otras señales.
Los indicadores de momentum son útiles para determinar si el mercado se encuentra en condiciones de sobreventa o sobrecompra, lo que ayuda a evaluar un nivel de entrada para las estrategias de reversión a la media.
Creo sinceramente que un buen sistema de trading debe tener al menos 2 indicadores. 3 como máximo. Puedes combinar el VWAP con RSI vs MACD para identificar los extremos del mercado, o estudiar cómo evoluciona el momentum a través de la relación entre las medias móviles.
Te recomiendo encarecidamente que leas más sobre los mejores indicadores de TradingView para day trading para obtener algunas ideas sobre cómo crear un sistema de análisis técnico más complejo.
Todos los indicadores, por muy buenos que sean, tienen sus limitaciones. El VWAP no es una excepción, y esto es lo que debes tener en cuenta:
-
- Solo se aplica a una única sesión de trading. Como su cálculo se reinicia en la siguiente apertura del mercado, no funciona para evaluar tendencias a lo largo de varios días.
- En esencia, es un indicador rezagado. Sufre el mismo «problema» que otras medias móviles. Acumula datos históricos, por lo que la acción reciente del precio sigue estando condicionada por movimientos anteriores. En fuertes subidas, por ejemplo, el precio puede alejarse del VWAP sin volver a él.
- El VWAP depende completamente de los datos de volumen. Si tu plataforma de trading no almacena datos de volumen, el VWAP ni siquiera será visible en el gráfico. Los mercados con una participación y un volumen bajos hacen que el VWAP sea completamente inútil.
- En mercados laterales, genera muchas señales falsas, lo que lo hace menos fiable. Adapta tu sistema de trading al contexto del mercado.
- Durante períodos de alta volatilidad, como eventos o anuncios importantes, tiende a volverse completamente irrelevante, ya que no puede actuar como resistencia o soporte. Ten cuidado.
- Es extremadamente limitado para los mercados Forex. Forex utiliza un volumen específico basado en ticks en lugar de datos de volumen centralizados. Por este motivo, las lecturas del VWAP pueden variar considerablemente entre diferentes plataformas, por lo que tiende a ser menos fiable para la mayoría de los pares de divisas.
Preguntas frecuentes
¿Cómo utilizan los traders el VWAP?
Los traders comienzan con un gráfico intradía, normalmente de 5 o 15 minutos.
Añaden el VWAP a través del menú de indicadores de su plataforma y lo utilizan para evaluar la tendencia diaria.
Los principiantes pueden estudiar cómo rebota el VWAP y practicar entradas con niveles de stop-loss predefinidos utilizando una cuenta de paper trading antes de arriesgar su dinero en los mercados reales.
¿Se utiliza el VWAP en FOREX?
Sí, pero con una importante limitación de datos.
Las plataformas minoristas de FX no disponen de datos centralizados sobre el volumen de trading, por lo que sus valores de VWAP funcionan más como una aproximación.
¿Es importante el VWAP para los participantes institucionales?
Sí, sin duda.
Los participantes institucionales utilizan el VWAP como referencia de ejecución. Las grandes órdenes financieras pueden compararse con el VWAP del día, mientras que los algoritmos dividen las órdenes a lo largo de la sesión para buscar un precio de ejecución más cercano a la referencia.
¿Es posible calcular el VWAP en criptomonedas?
Sí, los traders de criptomonedas pueden utilizar el indicador técnico del precio medio ponderado por volumen.
Sin embargo, es importante destacar que los mercados de criptomonedas nunca cierran y operan de forma continua las 24 horas del día, los 7 días de la semana.
Los traders de criptomonedas deben planificar cuidadosamente cómo van a utilizar el indicador, ya que no existe un reinicio oficial de la sesión.
El volumen también puede variar entre diferentes exchanges, por lo que las lecturas también pueden diferir dependiendo de la fuente de datos.
Conclusiones
En este artículo has visto una visión general de uno de los indicadores más potentes que utilizan los day traders para estudiar los movimientos intradía del precio: el indicador del precio medio ponderado por volumen.
Has visto cómo se calcula el VWAP, cómo mide la relación entre el precio y el volumen negociado y cómo operar con VWAP como day trader.
Ahora que has aprendido la teoría, es hora de pasar a la acción.
En tu próxima sesión de trading, añade el VWAP a tu gráfico de velas. Observa cómo lo utilizan los participantes del mercado y anota tus preguntas e ideas.
Una vez que hayas comprendido cómo puede incorporarse a tu sistema de day trading, empieza a practicar con una cuenta de paper trading. Analiza tus drawdowns y tu rendimiento. Realiza ajustes antes de estar preparado para operar en mercados reales.
Con perseverancia y trabajo duro, comprobarás cuánto puede mejorar el VWAP tu sistema de trading y ayudarte a determinar puntos clave para actuar durante tus sesiones.