Si lleva suficiente tiempo operando en los mercados financieros, sabe bien que no puede obtener toda la información fijándose únicamente en el precio. Pero lo que diferencia a los traders principiantes de los experimentados es entender que el volumen importa.
La acción del precio es significativa siempre que esté respaldada por la participación del mercado. Y esta se mide a través del volumen de trading.
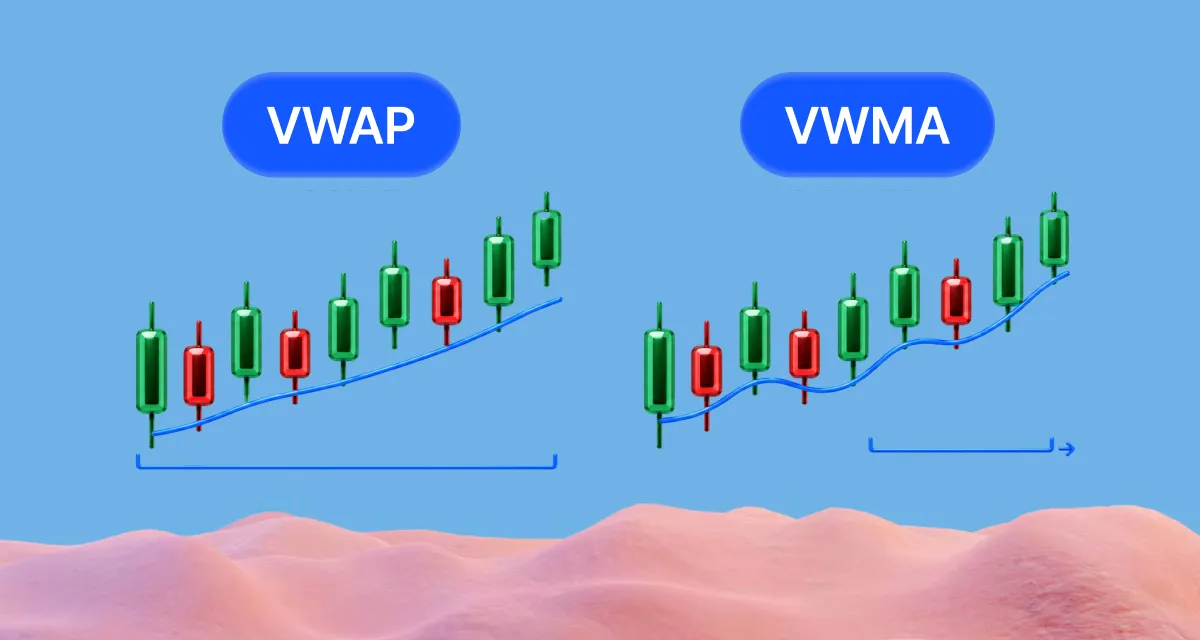
Hay 2 indicadores ampliamente utilizados para ayudarle a evaluar la actividad del mercado: el VWAP, Volume-Weighted Average Price, y el VWMA, Volume-Weighted Moving Average.
Ambos se basan en la relación entre precio y volumen. Sin embargo, la forma en que realizan sus cálculos hace que funcionen de manera diferente y sean útiles en distintas situaciones.
Con el VWAP, analizamos la acumulación de datos desde el inicio hasta el final de cada sesión de trading. Después, se reinicia a la mañana siguiente.
Con el VWMA, analizamos una media móvil calculada sobre un número fijo de velas. Sigue avanzando a medida que aparecen nuevas velas, sin reiniciarse nunca.
Entonces, ¿cuál es la mejor opción entre VWAP y VWMA? En realidad, la mejor opción depende de su marco temporal preferido y de su sistema de trading.
Los traders intraday pueden beneficiarse claramente del uso del VWAP. Pero los swing traders encontrarán el VWMA especialmente útil para el análisis de tendencias a largo plazo.
Piense en el VWMA como una media móvil. Cuando lo observa en un gráfico, notará que no tiene un aspecto diferente al de una SMA o una EMA.
Pero la diferencia es que da mayor importancia a las velas respaldadas por un mayor volumen de trading.
Para cada vela, multiplicamos su precio de cierre por su volumen.
Sumamos esos valores a lo largo de un número determinado de velas (por ejemplo, 10 velas para un VWMA de 10 periodos).
Después, dividimos el resultado entre el volumen total negociado durante el periodo de análisis.
VWMA(N) = Σ(Close × Volume) / Σ(Volume)
Las velas con un volumen elevado tienen un mayor impacto en el valor final que las velas con un volumen bajo. La idea es que la media esté respaldada por una mayor actividad del mercado, dando más importancia a los movimientos considerados más significativos.
Dado que el VWMA no se reinicia al comienzo de cada día, la ventana de análisis avanza con cada nueva vela, por lo que puede utilizarse en diferentes marcos temporales: gráficos intraday, diarios o incluso semanales.
En general, los traders interpretan el VWMA de la misma manera que interpretarían una media móvil convencional:
- VWMA ascendente = tendencia alcista.
- VWMA descendente = tendencia bajista.
- VWMA plana = mercado lateral, ni los alcistas ni los bajistas están ganando.
- Cruces = posibles cambios en el momentum.
El VWAP mide el precio medio al que se ha negociado, ponderado por el volumen de trading.
Pero se diferencia del VWMA y de otras medias móviles en que solo funciona durante la sesión de trading actual.
VWAP = ∑(Volume x Price) / ∑(Volume)
En la siguiente sesión de trading, el cálculo se reinicia y comienza de nuevo.
Los day traders consideran útil el VWAP para identificar el sesgo direccional de la sesión. La interpretación es muy sencilla. Cuando el precio está por encima del VWAP, el mercado es alcista y probablemente continúe moviéndose al alza. Cuando el precio cotiza por debajo del VWAP, el mercado es bajista y es más probable que continúe moviéndose a la baja.
Dado que se utiliza como indicador de tendencia, también se convierte en una línea dinámica de soporte o resistencia. Esto se debe a que los traders seguirán comprando cerca de ella cuando el mercado sea alcista y abriendo posiciones cortas cuando el mercado sea bajista.
Pero no solo los day traders utilizan el VWAP. Los participantes institucionales lo utilizan como principal referencia de ejecución intraday. Su objetivo es terminar la sesión con un precio medio inferior al precio medio del mercado, medido por el VWAP, para conseguir un precio de entrada más favorable.
La diferencia en la forma en que se calculan da lugar a comportamientos diferentes, como puede ver a continuación.
| VWAP | VWMA | |
|---|---|---|
| Cálculo | Acumulativo desde el inicio de la sesión | Móvil a lo largo de X velas |
| Ponderación por volumen | Sí | Sí |
| Reinicio | Se reinicia cada día | Sin reinicio diario |
| Marco temporal | Intraday | Cualquier marco temporal |
| Comportamiento en el gráfico | Media de la sesión | Media móvil |
| Uso habitual | Niveles de soporte y resistencia intraday, además de referencia de comparación | Análisis de tendencias y momentum a largo plazo |
Veamos algunos escenarios del mundo real y entendamos cómo un trader utilizaría normalmente cada indicador.
VWAP
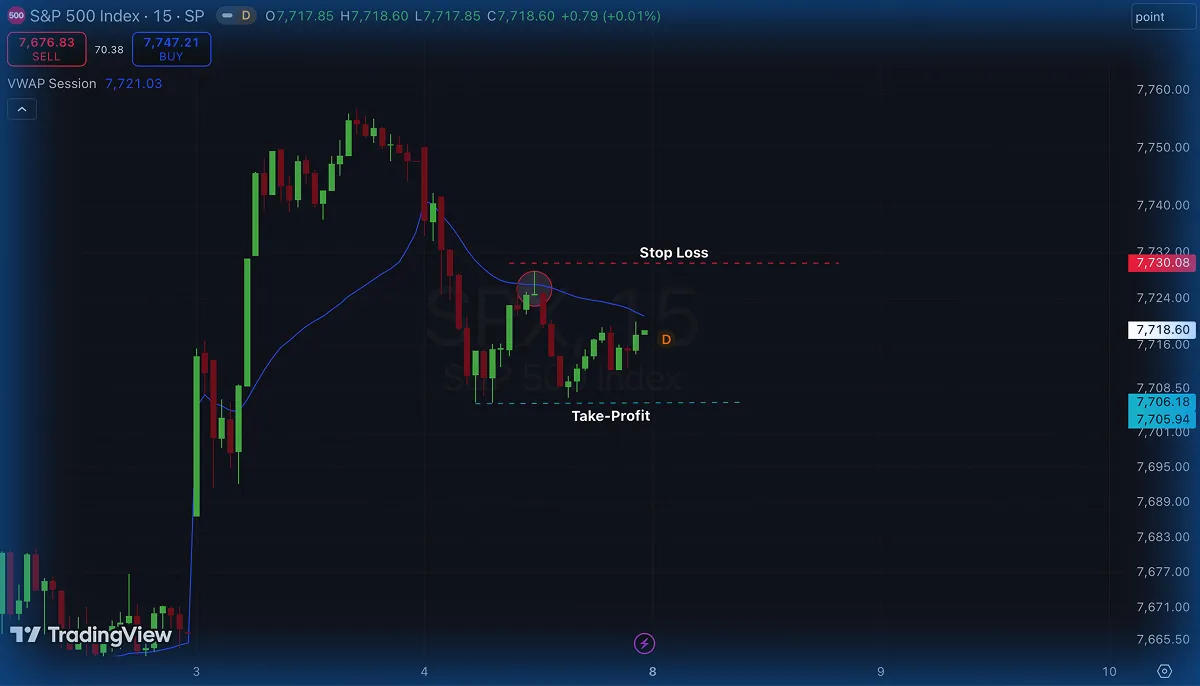
Entonces, cuando usamos el VWAP, utilizamos gráficos intradía. La gran mayoría de los day traders tiende a operar en gráficos de 5, 15, 30 y 60 minutos. La forma más sencilla de utilizarlo es como filtro direccional. Si los precios están por encima de un VWAP ascendente, buscaríamos posiciones largas. Si los precios están por debajo de un VWAP descendente, buscaríamos posiciones cortas. El objetivo es esperar a que se produzcan pullbacks cerca del indicador, para poder posicionarse en la dirección de la tendencia mientras mantenemos un stop loss reducido.
En el ejemplo anterior, estamos observando los futuros del S&P 500 en un gráfico de 15 minutos. Como vemos un VWAP descendente y los precios están por debajo de él, buscamos pullbacks para entrar en corto. La vela marcada con un círculo en el gráfico se parece a un Shooting Star, un patrón de velas bajista. Como se forma en la línea azul del VWAP, que actúa como un nivel de resistencia dinámica, nos da una razón para entrar en corto, apostando a que los precios seguirán bajando durante la sesión. En este escenario concreto, colocaríamos un stop loss ligeramente por encima del punto más alto del Shooting Star, alrededor de 7,730.08, con un take profit al menos en el mínimo anterior, cerca de 7,705.
VWMA
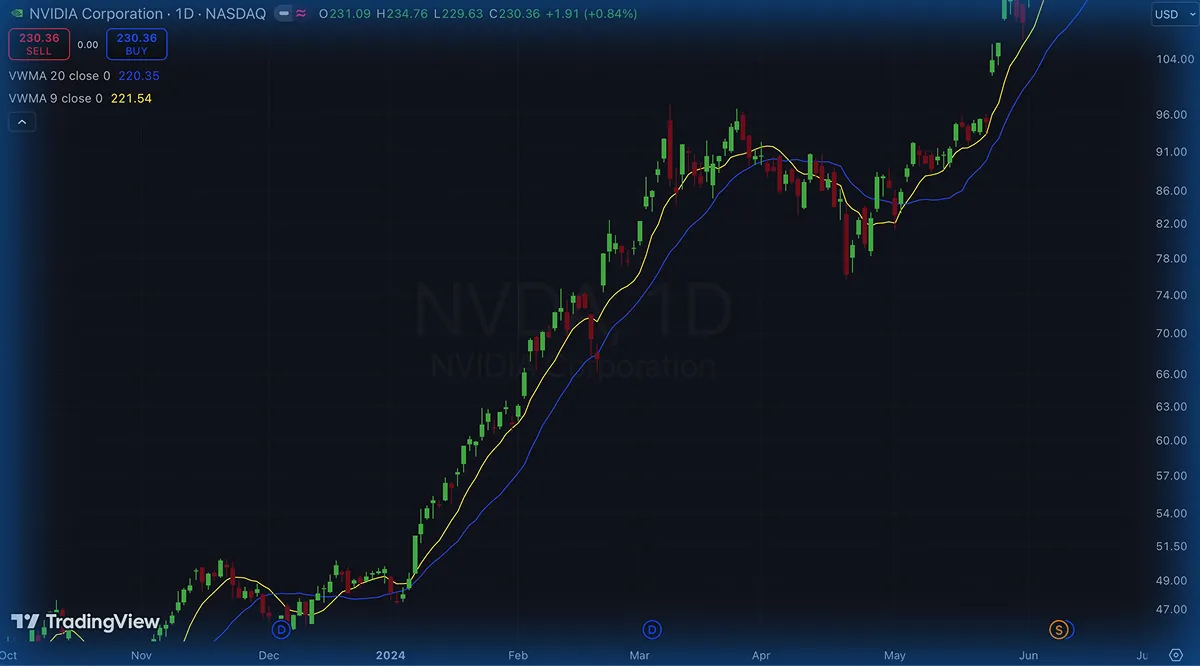
La principal ventaja del VWMA es que puede utilizarse en marcos temporales más largos.
Como puede ver arriba, en el gráfico diario de las acciones de Nvidia, el VWMA se comporta de forma muy similar a una media móvil simple.
Teniendo esto en cuenta, hay muchas formas de utilizarlo en su sistema de trading.
La forma más sencilla de utilizarlo es identificar la tendencia principal. En el ejemplo, podemos ver que los precios cotizan por encima del indicador, que además apunta hacia arriba. Por lo tanto, deberíamos buscar oportunidades de compra.
El VWMA también funciona aquí como un nivel de soporte dinámico , por lo que puede buscar oportunidades para comprar acciones cuando el precio se encuentre cerca del indicador.
También puede observar cómo estoy utilizando 2 VWMAs. Esto me permite evaluar la interacción entre una media rápida y una media lenta, haciendo que los cruces sean útiles para las entradas y salidas.
Dada la fuerza de la tendencia en el ejemplo, buscaría oportunidades para comprar acciones cuando los precios cotizaran entre ambos VWMAs. Esta estrategia podría proporcionarnos un stop loss reducido y una excelente oportunidad para utilizar un trailing stop mientras dure la tendencia, con una buena relación riesgo-beneficio.
No tiene que considerar estos dos indicadores como opuestos, especialmente cuando funcionan tan bien juntos.
Por ejemplo, puede identificar un VWMA ascendente en un gráfico diario para establecer un sesgo alcista. Después, utilizaría el gráfico intradía para determinar el punto de entrada. Cuando la acción del precio se aproxime al VWAP, su posición de entrada puede permitir un stop loss reducido y dejar más espacio para que las ganancias sigan creciendo junto con la tendencia.
No dude en añadir más herramientas de análisis técnico, como RSI vs Stochastic Oscillator. El momentum mejora la fiabilidad de las señales en un sistema de trading VWAP + VWMA.
La elección depende, sinceramente, de cuál sea el objetivo de su sistema de trading.
Elija el VWAP si su enfoque está en el trading intradía. Los day traders y scalpers lo utilizan a diario para evaluar tendencias, pullbacks, reversión a la media y análisis de ejecución.
Elija el VWMA si prefiere una media móvil centrada en el volumen que continúe a través de varias sesiones. Esta opción resulta especialmente útil para swing traders, traders de posición y estrategias de inversión basadas en el seguimiento de tendencias.
Como regla general:
-
- Valor medio intradía y reversión a la media → VWAP
- Evaluación de tendencias a lo largo de varias sesiones → VWMA
- Tendencia en marcos temporales superiores más entradas intradía → VWMA y VWAP juntos
Debe tener en cuenta que ningún indicador predice el futuro. Tanto el VWAP como el VWMA utilizan datos históricos de precio y volumen para transformarlos en un valor numérico. Considere ambos como señales dentro de un contexto más amplio; no garantizan ganancias.
El VWAP presenta varias limitaciones.
Los reinicios diarios implican que no puede utilizarse de forma fiable para evaluar tendencias a largo plazo. Los repuntes y las ventas masivas pueden mantener el precio alejado del indicador durante largos periodos de tiempo, lo que hace que las estrategias de reversión a la media sean especialmente peligrosas.
Si lo suyo es el scalping en Forex, debe saber que determinadas configuraciones entre plataformas reducen considerablemente la fiabilidad del VWAP.
El VWMA, por otro lado, presenta riesgos normalmente asociados a las medias móviles.
Un periodo de observación corto puede generar muchas señales falsas, mientras que uno más largo puede reaccionar demasiado lentamente a los cambios de tendencia.
Independientemente de cuál elija, recuerde que la calidad del volumen es importante. Las fuentes de datos poco fiables pueden distorsionar el cálculo y producir señales engañosas.
Tanto el VWAP como el VWMA son indicadores técnicos que dependen de los datos de volumen. Mientras que uno registra el precio medio durante la sesión intradía, el otro calcula una media móvil a lo largo de varias sesiones.
La mejor opción entre ambos depende completamente de su sistema de trading. Una regla sencilla indica que debería utilizar el VWAP para el day trading, mientras que el VWMA debería utilizarse para el swing trading.
Recuerde que no tiene que excluir uno en favor del otro. Muchos sistemas de trading funcionan muy bien combinando ambos indicadores para evaluar la tendencia de forma más amplia y optimizar las entradas intradía.
Al final, independientemente de lo que decida hacer, debe recordar que la rentabilidad constante se consigue mediante la práctica y una buena gestión del riesgo. Utilice un diario de trading para probar su sistema, revise tanto las operaciones exitosas como las fallidas, gestione el riesgo cuidadosamente y realice ajustes. Cuanto más cuidadosamente trabaje con los datos, mayor será su confianza para decidir si el VWAP, el VWMA o ambos merecen un lugar en su sistema de trading.