Der Average True Range Indikator für den Volatilitätshandel
Wenn die Volatilität hoch ist, beschleunigt sich der Markt. Die Kurse schwanken innerhalb kurzer Zeit stark nach oben und unten. Bei niedriger Volatilität hingegen ist es ruhiger, und der Markt bewegt sich kaum.
Volatilität ist für Trader von großer Bedeutung. Die Effektivität deines gesamten Handelssystems hängt davon ab. Wenn du sie ignorierst, ergeben deine Pläne keinen Sinn. Dein Take-Profit könnte zu weit entfernt sein, dein Stop-Loss zu eng gesetzt und dein Einstiegssignal könnte niemals ausgelöst werden.
Der Average True Range Indikator, entwickelt von Welles Wilder Jr., ist ein Instrument der technischen Analyse zur Messung der Marktvolatilität. Er zeigt dir, wie stark sich die Kurse bewegt haben. Diese Information ist entscheidend, um bessere Stop-Loss-Niveaus, Positionsgrößen, Gewinnziele und Ausstiegsregeln zu planen.
Die Formel für den Average True Range Indikator
Wenn du bei Google nach der ATR-Berechnung suchst und mit mathematischen Formeln nicht vertraut bist, könnten dich die Ergebnisse zunächst einschüchtern. Teilen wir die Berechnung des ATR in 3 einfache Schritte auf, wirst du sehen, dass sie ganz unkompliziert ist:
Schritt 1 – Die True Range ermitteln
In diesem Schritt bestimmen wir den höchsten Wert aus den folgenden Größen:
- Hoch minus Tief
- Der Absolutwert von Hoch minus vorherigem Schlusskurs
- Der Absolutwert von Tief minus vorherigem Schlusskurs
Stell dir eine Kerze mit einem Hoch von 34, einem Tief von 29 und einem vorherigen Schlusskurs von 31 vor.
- Hoch – Tief = 34 – 29 = 5
- ABS(Hoch – vorheriger Schlusskurs) = ABS(34 – 31) = 3
- ABS(Tief – vorheriger Schlusskurs) = ABS(29 – 31) = 2
Beachte, dass wir beim Absolutwert nur den Zahlenwert berücksichtigen und das Vorzeichen (+/−) ignorieren. In diesem Beispiel ist der höchste Wert 5. Das ist die True Range (TR). Die Idee dahinter: Indem wir die Distanz zum vorherigen Schlusskurs messen, können wir Kurslücken über Nacht berücksichtigen.
Schritt 2 – Den Durchschnitt berechnen
In diesem Schritt ermitteln wir den ersten ATR-Wert. Dafür berechnen wir den einfachen Durchschnitt der ersten 14 TR-Werte.
Erster ATR = Durchschnitt der ersten 14 TR-Werte.
Schritt 3 – Glättung
Der Glättungsfaktor sorgt für eine aussagekräftige Messung der Volatilität. Ziel ist es, den jüngsten Kursbewegungen mehr Gewicht zu geben, ohne dass eine einzelne Handelssitzung den Indikator dominiert.
ATR = [(Vorheriger ATR × 13) + Aktuelle TR] ÷ n
Dabei ist n der Rückblickzeitraum – normalerweise 14.
So verwendest du den ATR-Wert
Der ATR-Wert zeigt dir die Größe der Kursbewegungen innerhalb des betrachteten Zeitraums. Ein hoher ATR weist auf größere Handelsspannen oder Kurslücken hin. Ein niedriger ATR deutet auf einen ruhigen Markt mit engen Handelsspannen hin.
Bei der Verwendung des ATR-Indikators achten Trader häufig auf dessen eigenen Trend. Ein steigender ATR geht oft mit zunehmender Volatilität, größeren Kursspannen und mehr Möglichkeiten für Ein- und Ausstiege einher. Ein fallender ATR deutet darauf hin, dass sich der Markt beruhigt und sich die Kurse innerhalb einer engeren Spanne bewegen.
An dieser Stelle ist wichtig zu betonen, dass der ATR nichts über die Kursrichtung aussagt. Sowohl ein starker Ausverkauf als auch eine kräftige Rally können dasselbe ATR-Verhalten hervorrufen, da beide zu größeren Kursschwankungen führen. Um besser einschätzen zu können, ob die Bären oder die Bullen die Oberhand haben, kannst du den ATR zusammen mit dem ADX-Indikator oder den Indikatoren RSI und MACD verwenden. So kannst du Volatilität von Trend und Momentum unterscheiden.
Den ATR in deine Trading-Strategie integrieren
Der ATR einer Aktie wird hauptsächlich für das Risikomanagement eingesetzt.
Für Stop-Loss- und Take-Profit-Niveaus ist es besser, den aktuellen ATR anstelle eines festen Dollarbetrags zu verwenden. Ein anfänglicher Stop-Loss oder Take-Profit könnte beispielsweise 1.5 ATR oder 2 ATR vom Einstiegskurs entfernt liegen.
Stell dir eine Aktie mit einem ATR von $2 vor. Bei einem Stop-Abstand von 2 ATR liegt dein Stop-Loss- oder Take-Profit-Niveau $4 vom Einstiegskurs entfernt. Steigt die Volatilität und erhöht sich der ATR auf $3, ergibt dieselbe Regel einen größeren Abstand von $6.
Der ATR hilft auch dabei, Trailing-Stops anzupassen, während sich der Markt bewegt. Der Abstand des Trailing-Stops vergrößert oder verringert sich entsprechend dem Indikator. Dieser dynamische Ansatz passt Stop-Loss- und Take-Profit-Niveaus besser an die Marktbedingungen an. Dadurch lassen sich sowohl unrealistisch weit entfernte Ziele als auch zu früh ausgelöste Stop-Losses vermeiden.
Mit dem ATR lässt sich außerdem die Positionsgröße besser an die Dynamik des Marktes anpassen.
Positionsgröße = Risiko pro Trade ÷ Stop-Abstand
Bei gleichem Risikoniveau erhält eine Aktie mit hoher Volatilität eine kleinere Positionsgröße als eine Aktie mit geringerer Volatilität.
Die beste ATR-Periode auf TradingView auswählen
Der ATR zählt zu den besten Indikatoren für Swing-Trading. Ein Grund dafür ist, dass du die Standardeinstellung von 14 Perioden problemlos an dein Handelssystem anpassen kannst.
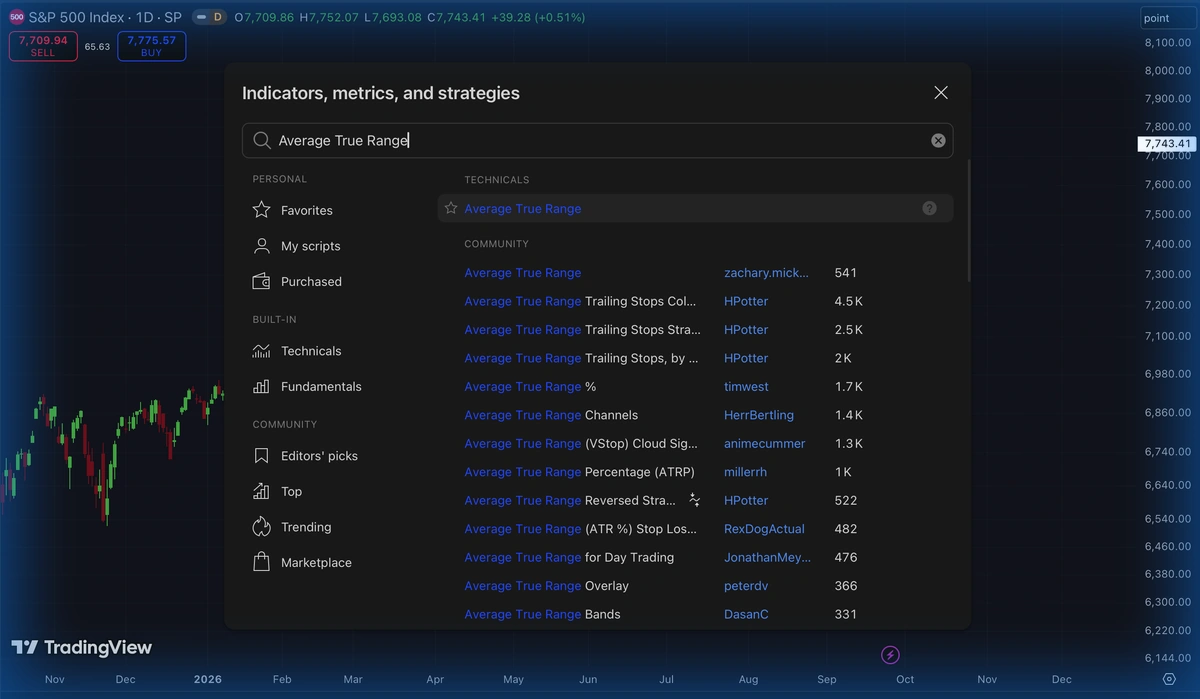
Wenn du TradingView verwendest, findest du den ATR ganz einfach im Indikatoren-Menü.
Nach der Auswahl kannst du die Einstellungen des Indikators öffnen und die Länge bzw. Periode nach deinen eigenen Präferenzen festlegen:
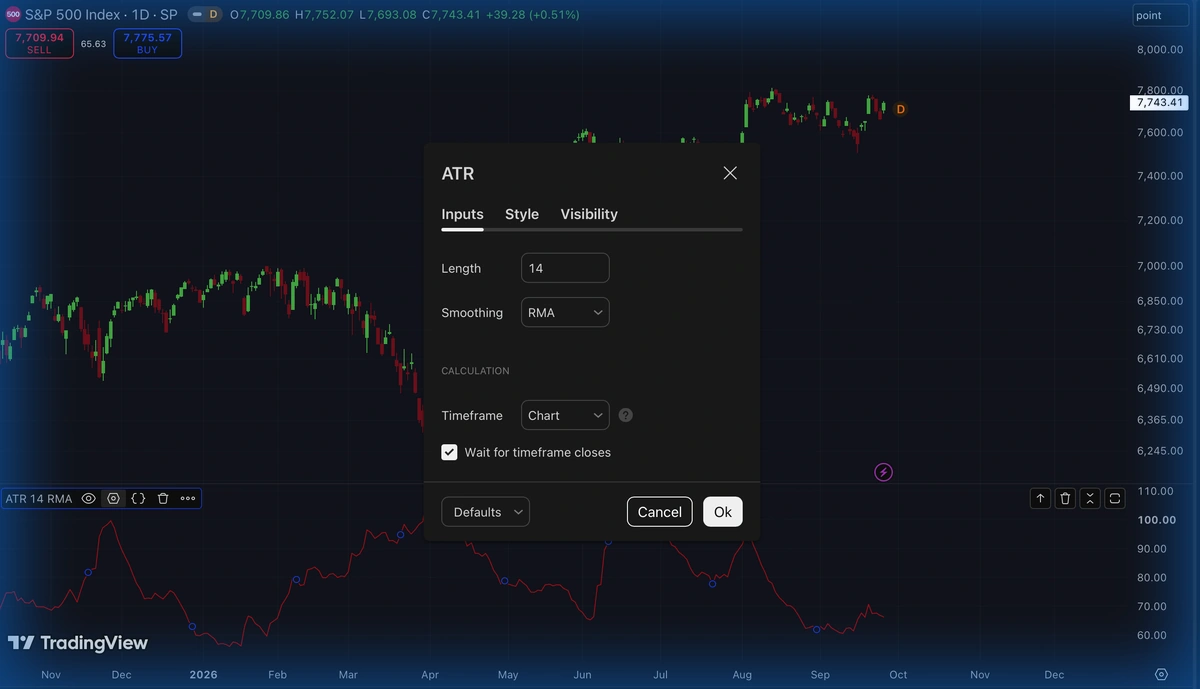
Eine kürzere Periode reagiert schnell und erfasst die jüngsten Veränderungen der Volatilität. Sie eignet sich besonders für Intraday-Analysen. ATR-Perioden zwischen 5 und 9 passen gut zu diesem Anwendungsfall.
Wenn du den ATR über einen längeren Zeitraum berechnen und den Einfluss kurzfristiger Ausschläge reduzieren möchtest, kannst du eine Periode zwischen 30 und 50 wählen.
Für den allgemeinen Trading-Einsatz ist die Standardeinstellung von 14 Perioden jedoch für die meisten Trader geeignet.
Die Grenzen des ATR und warum du ihn mit anderen Indikatoren kombinieren solltest
Kein Indikator ist perfekt. Das weißt du bereits.
Ein effektives Handelssystem besteht aus mindestens 2 und höchstens 3 Indikatoren. So kann ein Indikator die Schwächen eines anderen ausgleichen.
Der ATR liefert kein Signal zur Kursrichtung. Er zeigt lediglich, wie hoch die Volatilität ist und ob die Marktaktivität zunimmt und die Kurse größere Schwankungen aufweisen. Sowohl eine starke Rally als auch ein panikartiger Ausverkauf können beim ATR dasselbe Muster erzeugen.
Der ATR zeigt dir also die Größe der Kursbewegungen, aber du benötigst weiterhin Indikatoren, um Momentum und Trend zu erfassen.
Ein einfacher gleitender Durchschnitt hilft dir dabei, die Richtung besser einzuschätzen. Bewegen sich die Kurse oberhalb des Durchschnitts, kannst du eine bullische Tendenz entwickeln. Liegen sie darunter, spricht das eher für eine bärische Tendenz. Der gleitende Durchschnitt kann außerdem als dynamisches Unterstützungs- und Widerstandsniveau dienen und dir bei der Planung von Einstiegen oder Take-Profit-Niveaus helfen.
Ein weiterer nützlicher Indikator sind die Bollinger-Bänder. Sie basieren ebenfalls auf einem gleitenden Durchschnitt, verfügen jedoch zusätzlich über Bänder auf Grundlage der Standardabweichung rund um den Kurs. Damit lässt sich einschätzen, ob der Markt überkauft oder überverkauft ist. Deshalb eignen sie sich besonders gut für Mean-Reversion-Strategien.
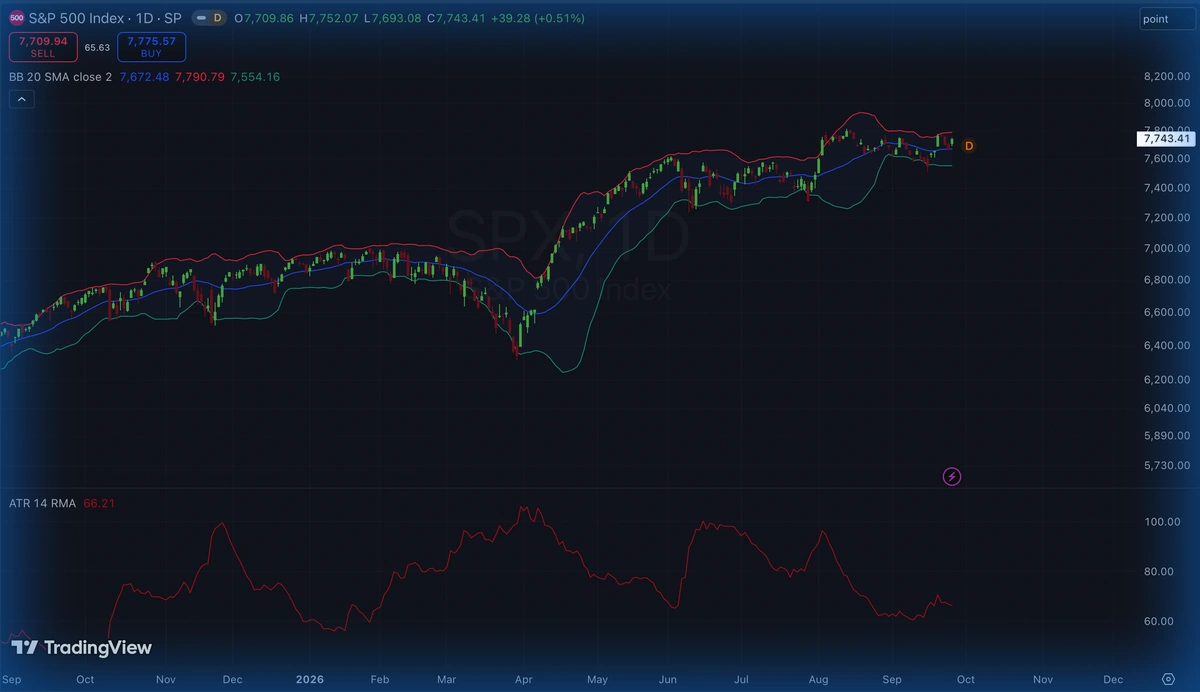
Fazit
Wie stark hat sich der Markt bewegt?
Genau diese Frage beantwortet der ATR. Er gibt dir keine Auskunft über Kursrichtung, Momentum oder konkrete Einstiegssignale. Dafür liefert er wertvolle Informationen, mit denen du deine Positionsgröße planen und Gewinnziele sowie Stop-Loss-Niveaus an die Volatilität anpassen kannst.
In Kombination mit anderen Indikatoren wie gleitenden Durchschnitten, MACD, Bollinger-Bändern, RSI oder dem Stochastik-Oszillator ist der ATR ein leistungsstarkes Instrument für deine tägliche Marktanalyse.
Wie ich immer sage: Backteste jede neue Idee, die du in dein Handelssystem integrierst. Entwickle deine eigenen Regeln und probiere verschiedene Einstellungen aus. Finde heraus, was funktioniert und was nicht. Verwirf alles, was nicht optimal ist, und zwar ohne zu zögern. Wenn du deine Strategie konsequent optimierst, werden deine Wettbewerber kaum eine Chance haben, mit dir Schritt zu halten.
FAQ – Häufig gestellte Fragen
Was misst der ATR?
Die durchschnittliche Größe der Kursbewegungen innerhalb eines bestimmten Zeitraums. Eine Besonderheit ist, dass bei der Berechnung auch Kurslücken berücksichtigt werden. Dadurch entsteht ein umfassenderes Bild als bei einer einfachen Messung der Differenz zwischen Hoch und Tief.
Was bedeutet ein hoher ATR?
Er zeigt, dass der Markt größere Kursschwankungen oder Kurslücken aufweist. Er sagt jedoch nicht aus, ob sich die Kurse nach oben oder unten bewegen.
Ist eine ATR-Periode von 14 die beste Einstellung?
Die ideale Einstellung hängt von deinen persönlichen Präferenzen und Zielen ab. Du musst dich nicht an die traditionelle Einstellung halten. Die Periode 14 ist lediglich der Standardwert, den Welles Wilder Jr. bei der Entwicklung des ATR festgelegt hat.
Sagt der ATR die Marktrichtung voraus?
Nein. Der ATR dient zur Messung der Volatilität und sagt die Kursrichtung nicht voraus. Deshalb ist es sinnvoll, ihn mit weiteren Analyseinstrumenten wie SMAs, EMAs oder dem RSI zu kombinieren.
Kann ich den ATR für das Risikomanagement verwenden?
Ja, genau hier spielt der ATR seine Stärken aus. Er hilft dir, die Positionsgröße sowie Stop-Loss- und Take-Profit-Niveaus an die Marktbedingungen anzupassen. So kannst du zu eng gesetzte Stop-Losses und unrealistisch weit entfernte Gewinnziele vermeiden.