Ein Leitfaden zu gleitenden Durchschnitten im Trading
Öffnen Sie einen Trading-Chart und betrachten Sie ihn. Auf den ersten Blick können Sie erkennen, ob sich die Kurse nach oben oder unten bewegen. Es ist jedoch schwierig, \tatsächlich\ zu verstehen, was gerade am Markt passiert. Selbst wenn der Markt eine Rally erlebt, bedeutet das nicht zwangsläufig, dass die Aussichten für Käufer insgesamt positiv sind.
Gleitende Durchschnitte gehören zu den beliebtesten und einfachsten Indikatoren, mit denen Sie sich einen Überblick über Markttrends verschaffen können. Sie erfassen den durchschnittlichen Kurs einer Aktie über eine festgelegte Anzahl von Tagen und filtern kurzfristige Kursschwankungen heraus. So können Sie leichter erkennen, welche Marktseite die Oberhand hat, und Ihre Handelsentscheidungen entsprechend vorbereiten.
Bedeutung: Was sind gleitende Durchschnitte?
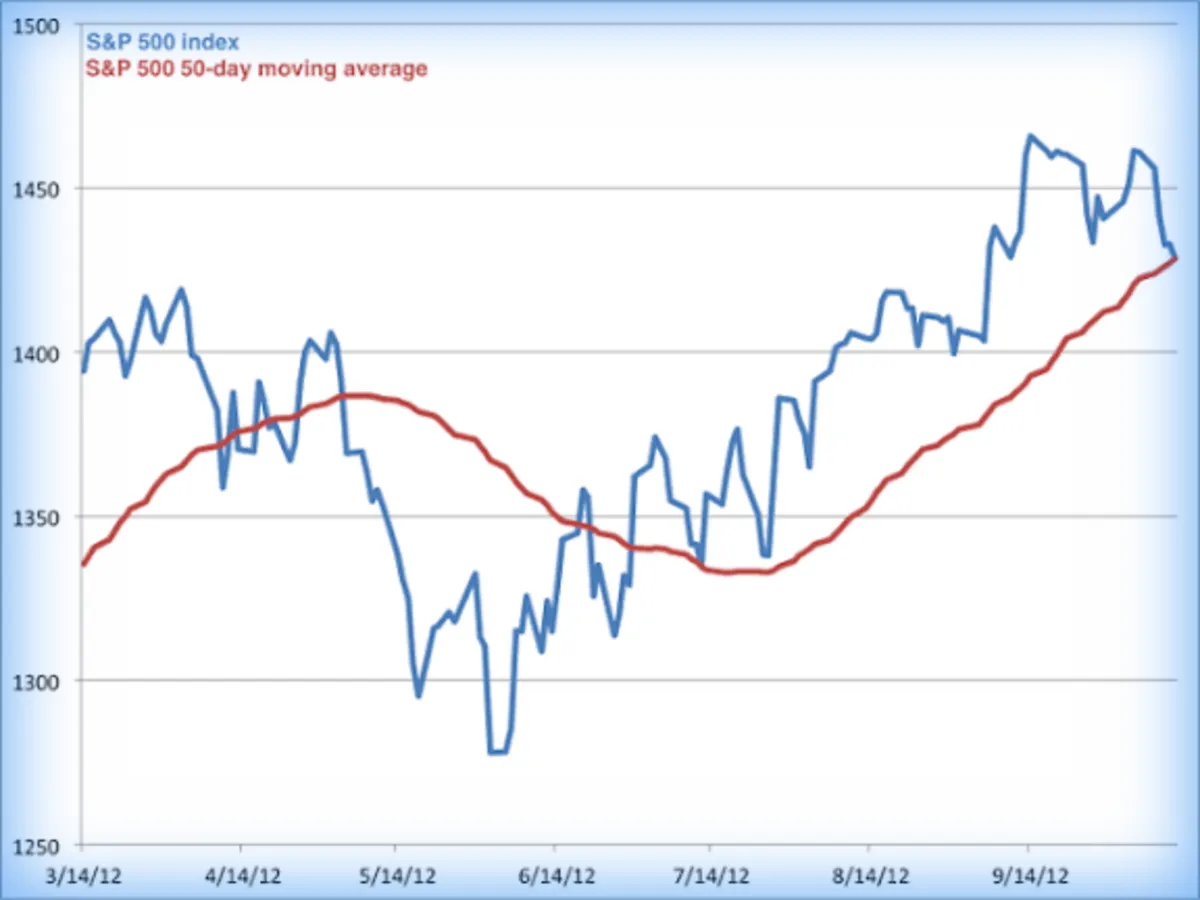
Ein gleitender Durchschnitt ist ein fortlaufend aktualisierter Durchschnittskurs einer Aktie oder anderer historischer Daten, der über einen festgelegten Zeitraum berechnet wird. An den Aktienmärkten bezieht er sich in der Regel auf den durchschnittlichen Schlusskurs. Dasselbe Konzept lässt sich jedoch in den Indikatoreinstellungen verschiedener Trading-Plattformen auch auf Eröffnungs-, Höchst- und Tiefstkurse anwenden.
Nehmen wir einen 10-Tage-MA als Beispiel: Dabei addieren wir die letzten 10 Schlusskurse und teilen die Summe durch 10. Sobald der folgende Handelstag schließt, entfernen wir den ältesten Schlusskurs, fügen den neuesten hinzu und berechnen den Durchschnitt erneut. So entsteht ein rollierender Durchschnitt, der sich gemeinsam mit dem Markt fortbewegt. Daher stammt in diesem Zusammenhang auch das Wort gleitend.
Im Allgemeinen werden gleitende Durchschnitte verwendet, um Kursbewegungen zu glätten, das Marktrauschen herauszufiltern und die Trendrichtung zu erkennen.
Diese Durchschnitte können außerdem als dynamische Unterstützungs- und Widerstandsniveaus dienen. Liegt der Kurs über einem steigenden gleitenden Durchschnitt, deutet dies auf eine bullische Markttendenz hin. Liegt er unter einem fallenden gleitenden Durchschnitt, spricht das für eine bearische Tendenz.
Obwohl dieser Indikator sehr nützlich ist, um Marktrauschen in verwertbare Informationen (d. h. Trends) umzuwandeln, besteht seine größte Schwäche darin, dass er ein nachlaufender Indikator ist. Eine starke Rally kann lange beginnen, bevor ein gleitender Durchschnitt nach oben dreht. Ebenso kann ein Ausverkauf bereits weit fortgeschritten sein, bevor eine langfristige Linie nach unten zeigt.
Im Wesentlichen funktioniert dieser Indikator am besten als Trendfilter.
EMA vs. SMA und die verschiedenen Arten gleitender Durchschnitte
| Gewichtung | Merkmal | |
| SMA | Jeder Datenpunkt wird gleich gewichtet | Langsamere Reaktion. Glatterer Verlauf |
| EMA | Aktuelle Daten werden stärker gewichtet | Schnellere Reaktion auf aktuelle Kursveränderungen |
| WMA | Linear abnehmende Gewichtung | Empfindlicher als ein SMA |
| VWMA | Gewichtet den Kurs anhand des Handelsvolumens | Berücksichtigt die Marktteilnahme |
Einfacher gleitender Durchschnitt (SMA)
SMA = (P1 + P2 + … + PN) / N
Das Prinzip ist ganz einfach: Jeder Eingabewert wird exakt gleich gewichtet.
Viele Trader bevorzugen einen SMA für längerfristige Analysen, da er weniger stark auf einzelne Kursspitzen reagiert. Durch seine langsamere Reaktion ist er stabiler und wird weniger von kurzfristigem Marktrauschen beeinflusst.
Exponentieller gleitender Durchschnitt (EMA)
EMAₜ = (Pₜ × α) + (EMAₜ₋₁ × (1 − α))
Für einen EMA mit N Perioden gilt:
α = 2 / (N + 1)
Lassen Sie sich von der Mathematik nicht abschrecken. Das Prinzip ist einfach: Der exponentielle gleitende Durchschnitt gewichtet die jüngsten Kursbewegungen stärker.
Kurzfristig orientierte Trader bevorzugen häufig EMAs, da ihre schnellere Reaktion frühere Signale liefert und sie dadurch dynamischer sind. Der Nachteil ist ihre höhere Empfindlichkeit, die in Seitwärtsphasen zu zusätzlichen Fehlsignalen führen kann.
Gewichtete und volumen-gewichtete gleitende Durchschnitte
VWMA = Σ(Pᵢ × Vᵢ) / ΣVᵢ
Allgemein wird ein gewichteter gleitender Durchschnitt dadurch definiert, dass den einzelnen Datenpunkten innerhalb des Berechnungszeitraums unterschiedliche Gewichtungen zugewiesen werden. Wie diese Gewichtung erfolgt, hängt von der jeweiligen Strategie ab.
Ein volumen-gewichteter gleitender Durchschnitt, auch VWMA genannt, gewichtet den Kurs anhand des Handelsvolumens. Die Grundidee dahinter ist, dass Kursbewegungen, die von einer stärkeren Marktteilnahme begleitet werden, gemessen am Handelsvolumen, eine größere Bedeutung haben als Bewegungen bei geringerem Handelsvolumen.
Der VWMA ist besonders bei Ausbrüchen und in anderen volatilen Marktphasen interessant. Wenn er beispielsweise als Unterstützungsniveau fungiert, das Handelsvolumen jedoch nicht besonders hoch ist, stellt sich die Frage, ob dieses Niveau den Kurs tatsächlich halten oder weiter nach oben treiben kann.
Die verschiedenen Perioden gleitender Durchschnitte
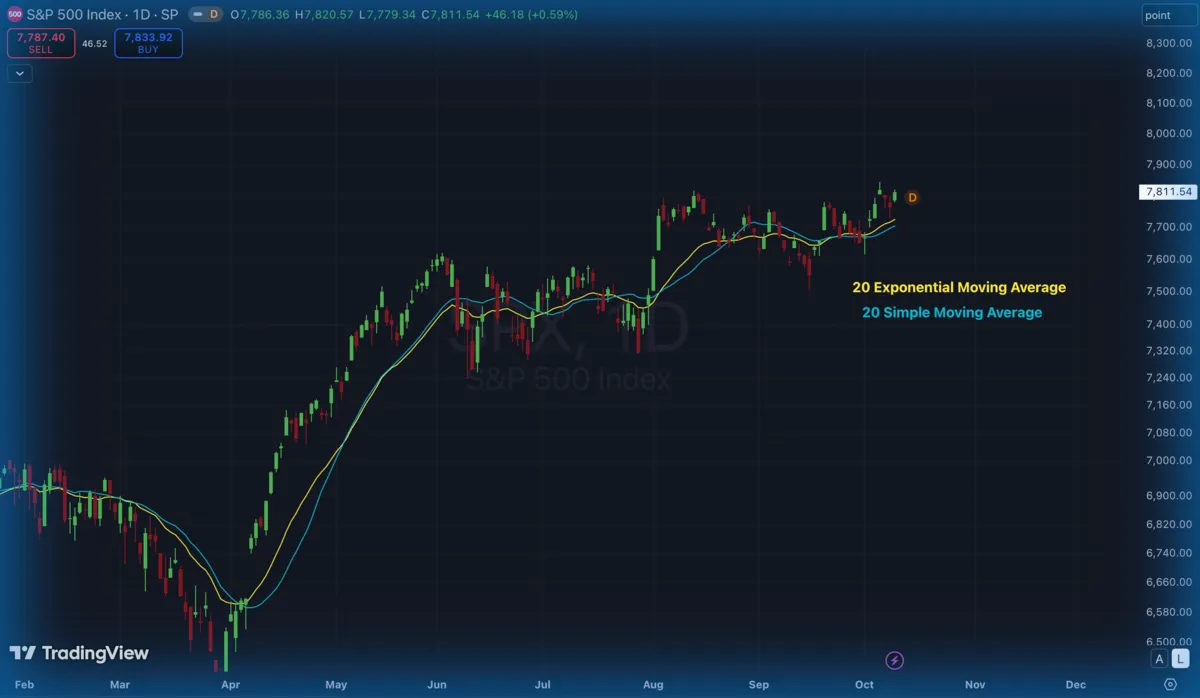
Die Zahl, die einem gleitenden Durchschnitt zugeordnet ist, gibt an, wie viele Perioden in die Berechnung einfließen (z. B. 9-EMA, 20-SMA, 50-VWMA usw.). Kürzere Zeiträume folgen den Kursbewegungen genauer, während längere Zeiträume das Marktrauschen stärker glätten und langsamer reagieren. Dadurch eignen sie sich besser zur Bestätigung langfristiger Trends.
| Periode | Typische Verwendung | Allgemeines Verhalten |
| 9-10 | Kurzfristige Analyse | Schnell und empfindlich |
| 20-21 | Monatsbetrachtung | Moderate Reaktion auf Kursbewegungen |
| 50 | Mittelfristige Analyse | Ausgewogen |
| 100 | Bestätigung längerfristiger Trends | Langsam |
| 200 | Wichtige langfristige Trends | Deutlich langsamer. Diese Periode wird von Tradern, Anlegern und institutionellen Marktteilnehmern besonders aufmerksam beobachtet. |
Wie Trader gleitende Durchschnitte im Chart verwenden
Die einfachste Möglichkeit, gleitende Durchschnitte in einem Kurschart zu verwenden, besteht darin, den Trend zu erkennen und ihm zu folgen. Da sie als dynamische Unterstützungs- und Widerstandsniveaus fungieren, können sie in einer Trendfolgestrategie als Einstiegspunkte dienen. Wenn die Kurse in einem Bullenmarkt auf den gleitenden Durchschnitt zurückfallen, gehst du eine Long-Position ein.
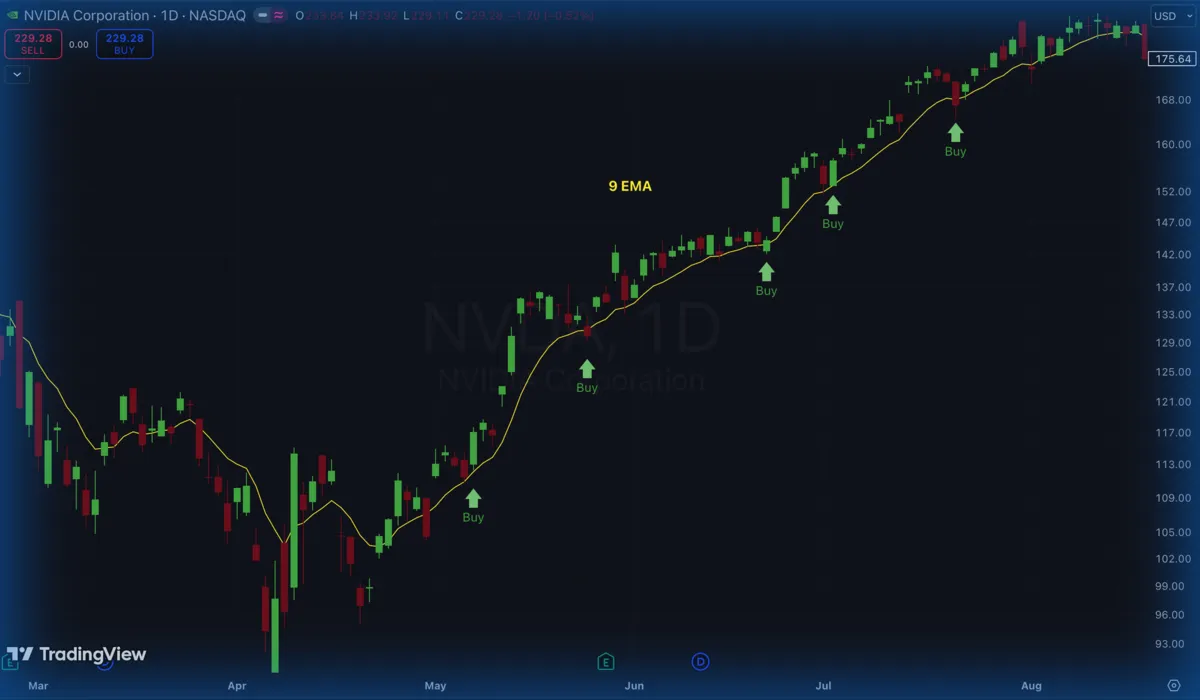
Eine weitere Strategie basiert auf der Verwendung von Kreuzungen (Crossovers). Dabei verwenden Trader zwei gleitende Durchschnitte gleichzeitig: eine schnellere und eine langsamere Linie:
- Ein kurzfristiger gleitender Durchschnitt kreuzt einen längerfristigen gleitenden Durchschnitt von unten nach oben -> Bullisches Crossover
- Ein kurzfristiger gleitender Durchschnitt kreuzt einen längerfristigen gleitenden Durchschnitt von oben nach unten -> Bärisches Crossover
Darauf gehen wir im nächsten Abschnitt näher ein.
Das Golden Cross und das Death Cross
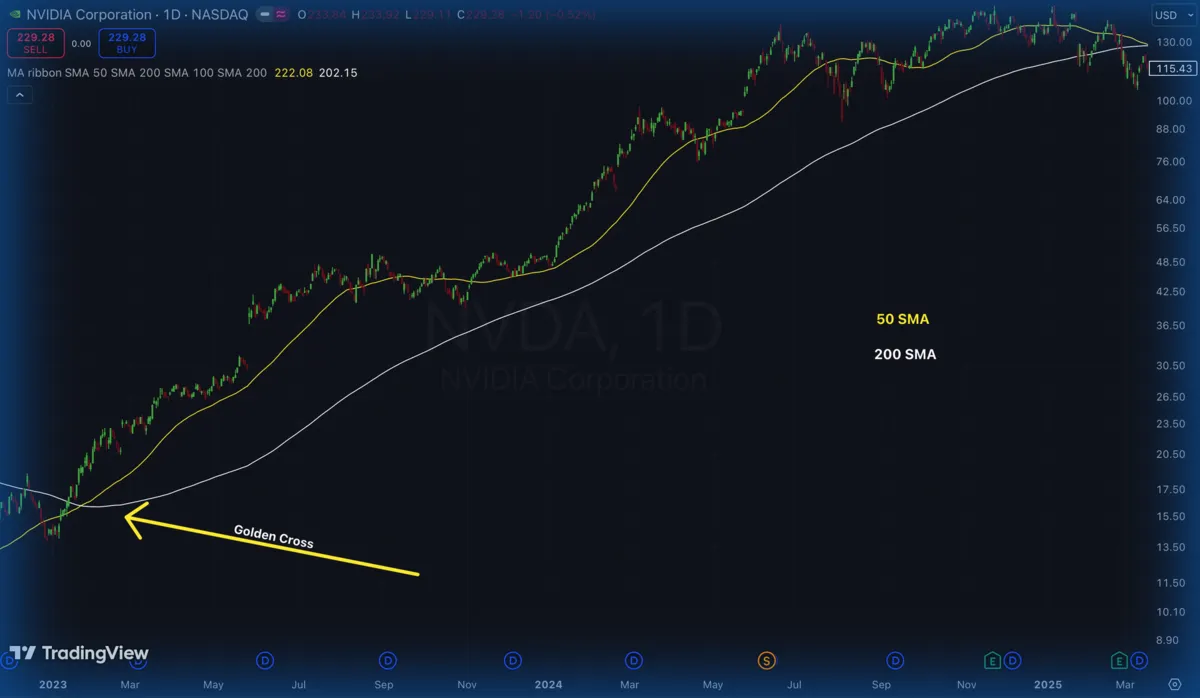
Das Golden Cross ist eines der wichtigsten und bekanntesten Crossover-Signale gleitender Durchschnitte an den Finanzmärkten. Es entsteht, wenn ein einfacher gleitender 50-Tage-Durchschnitt den einfachen gleitenden 200-Tage-Durchschnitt von unten nach oben kreuzt. Dies wird als starkes langfristiges bullisches Signal interpretiert.
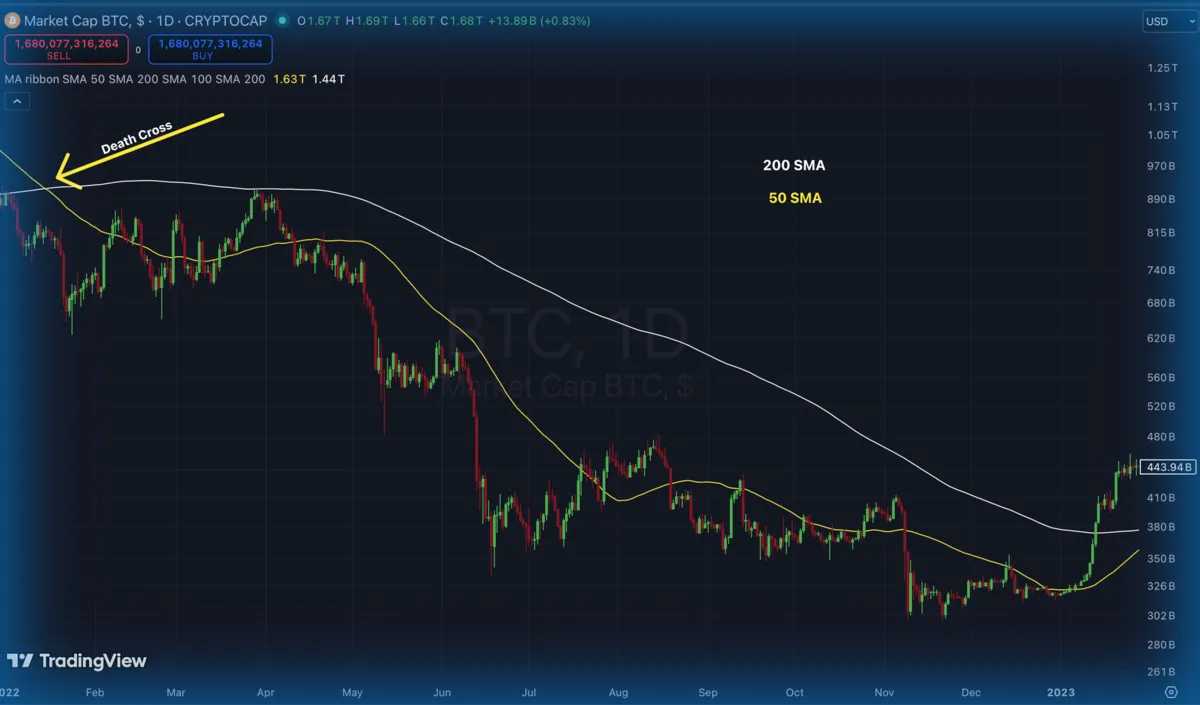
Ein Death Cross entsteht dagegen, wenn ein gleitender 50-Tage-Durchschnitt unter den gleitenden 200-Tage-Durchschnitt fällt. Dies signalisiert langfristig eine mögliche Abwärtsbewegung der Kurse.
Diese Muster sind so wirkungsvoll, weil praktisch alle Marktteilnehmer auf diese Signale achten. Der gleitende 200-Tage-Durchschnitt wird von institutionellen Marktteilnehmern genutzt, um ihre langfristigen Anlageziele zu optimieren. Privatanleger und Retail-Trader verwenden hingegen ständig die gleitenden 50- und 200-Tage-Durchschnitte als wichtige Instrumente der technischen Analyse für ihre Trading-Entscheidungen.
Aus diesem Grund können diese Crossovers zu einer Art selbsterfüllender Prophezeiung werden. Über 90% der Marktteilnehmer betrachten sie als Kauf- oder Verkaufssignal.
Was ist der MACD?
Der MACD-Indikator ist einer der beliebtesten technischen Indikatoren, die auf gleitenden Durchschnitten basieren. Er wird hauptsächlich zur Beobachtung des Momentums eingesetzt. Grundlage ist die Analyse des Verhältnisses zwischen einem schnelleren und einem langsameren gleitenden Durchschnitt – ein Konzept, das dem bereits zuvor in diesem Artikel beschriebenen sehr ähnlich ist.
Die Standardeinstellung umfasst einen EMA mit 12 Perioden und einen EMA mit 26 Perioden. Die Differenz zwischen beiden bildet die MACD-Linie. Ein EMA mit 9 Perioden, der auf die MACD-Linie angewendet wird, erzeugt die Kauf- und Verkaufssignale für technische Analysten.
Die meisten Trader nutzen den Indikator, um Konvergenzen, Divergenzen und Kreuzungen zwischen den beiden EMAs zu beobachten. Dieser Indikator stellt im Grunde eine Weiterentwicklung des Einsatzes gleitender Durchschnitte zu einem komplexeren System dar. Für Anfänger halte ich jedoch zwei gleitende Durchschnitte in einem Kurschart für die bessere Wahl, da dieses Setup leichter zu verstehen ist.
Welcher gleitende Durchschnitt eignet sich am besten für den Trendhandel?
Einen eindeutig besten gleitenden Durchschnitt gibt es nicht. Gleitende Durchschnitte sind vielseitig und dynamisch. Das ist einer der Gründe, warum technische Analysten sie an zahlreichen Märkten, für unterschiedliche Vermögenswerte und auf verschiedenen Zeitebenen einsetzen.
Im Allgemeinen können wir sie in einige Typen unterteilen und verstehen, für welche Situationen sich die einzelnen Varianten am besten eignen.
Für schnellere Signale können wir EMAs oder WMAs verwenden. Dabei solltest du jedoch beachten, dass schnellere Linien bei seitwärts verlaufenden Kursbewegungen häufiger Fehlsignale erzeugen können.
Für die Analyse langfristiger Trends bieten längere SMAs ein deutlich klareres Bild. Deshalb verwenden viele Trader einen einfachen gleitenden 200-Tage-Durchschnitt, um die langfristige Marktrichtung zu bestimmen.
Natürlich ist es immer sinnvoll, verschiedene gleitende Durchschnitte miteinander zu kombinieren. Du solltest deinen Trading-Chart nicht mit zu vielen Linien überladen, aber mindestens zwei gleitende Durchschnitte zu verwenden, ist oft eine gute Idee. So kannst du beispielsweise einen kurzfristigen EMA nutzen, um Einstiegssignale zu generieren, während ein 50-Tage-SMA die übergeordnete Marktrichtung und den allgemeinen Trend bestätigt.
Als ich mit dem Futures-Trading anfing, verwendete ich dieses Setup. Ich fand es sehr leicht verständlich und behielt es lange bei, weil es wirklich gut funktionierte:
- 9 EMA für kurzfristiges Momentum und Entscheidungen auf Basis der Kursbewegungen.
- 20-Tage-SMA als mittelfristiger Trendfilter.
Je mehr Trading-Erfahrung du sammelst und je weiter du dein eigenes System entwickelst, desto eher findest du die Kombination, die am besten zu dir passt. Wenn du jedoch gerade erst mit dem Swing-Trading an den Aktienmärkten beginnst, ist das oben beschriebene Setup meiner Meinung nach ein hervorragender Ausgangspunkt.
Trading-Strategien mit gleitenden Durchschnitten und wann MAs nicht funktionieren
Als Trendfolgeindikator funktionieren Strategien mit gleitenden Durchschnitten am besten, wenn sich der Markt bereits in einem klaren Trend befindet. Schwieriger wird es, wenn sich der Markt innerhalb einer Handelsspanne konsolidiert.
Wenn die Kurse ständig über und unter dem gleitenden Durchschnitt schwanken, wirst du feststellen, dass dadurch viele Verlustsignale für deine Trades entstehen. Schnellere gleitende Durchschnitte wie der EMA reagieren übermäßig stark auf Marktrauschen und erzeugen ebenfalls Fehlsignale. Auch darauf solltest du achten.
Als nachlaufende Indikatoren sind gleitende Durchschnitte außerdem anfällig für plötzliche Schocks. Unerwartete Unternehmenszahlen, geldpolitische Ankündigungen, Kriege, Nachrichten und geopolitische Ereignisse können die Aussagekraft gleitender Durchschnitte leicht verzerren.
Die Kombination gleitender Durchschnitte mit anderen Instrumenten ist daher besonders wichtig. Ich bin der Meinung, dass Volatilitätsindikatoren sehr hilfreich sind, um schwache Setups herauszufiltern. Außerdem stellen die Bollinger-Bänder meiner Meinung nach eine sinnvolle Ergänzung für ein Trading-System auf Basis gleitender Durchschnitte dar, insbesondere für Anfänger. Ich empfehle dir auf jeden Fall, dich auch damit zu beschäftigen.
Wie fügt man einen gleitenden Durchschnitt zu einem Trading-Chart hinzu?
Das ist wirklich einfach. Nahezu jede Charting-Plattform bietet die Möglichkeit, verschiedene Arten gleitender Durchschnitte zu einem Chart hinzuzufügen. Sollte deine Plattform diese Funktion nicht bieten, solltest du besser zu einer anderen wechseln.
Ob auf TradingView, MetaTrader oder einer anderen Plattform – der Vorgang ist in der Regel derselbe:
- Öffne das Menü Indikatoren.
- Suche nach Moving Average, SMA, EMA, VWMA usw.
- Wähle den gewünschten Typ aus.
- Gib die Periode ein (9, 20, 50, 200).
- Passe bei Bedarf die Kursdatenquelle oder die visuellen Einstellungen an.
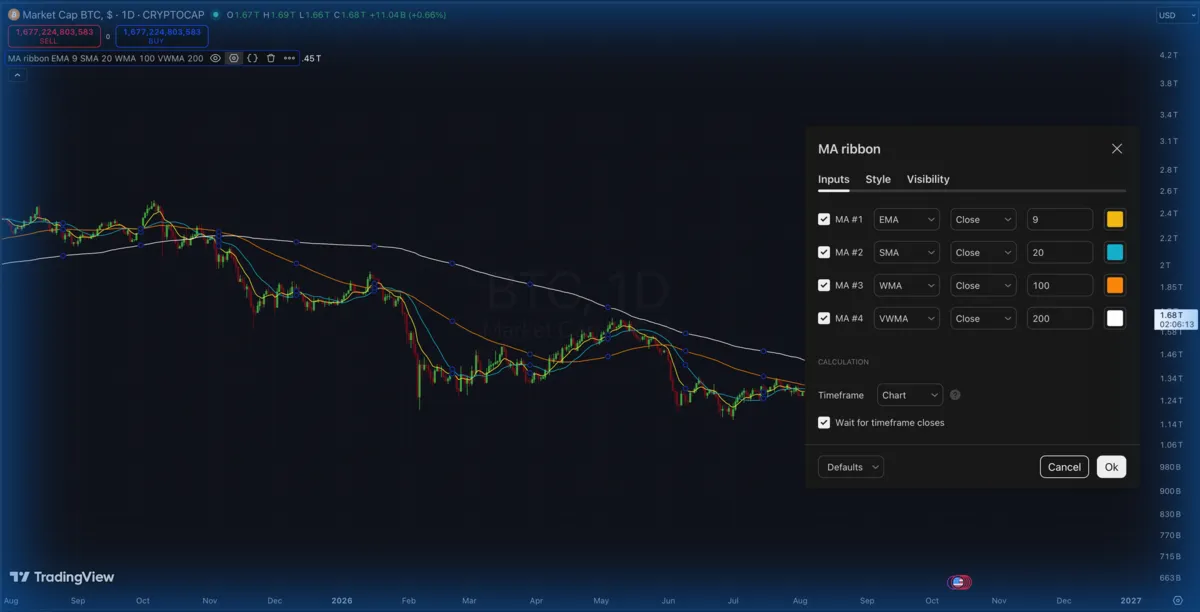
Mein bevorzugter Indikator für gleitende Durchschnitte auf TradingView ist das MA Ribbon. Damit kannst du verschiedene gleitende Durchschnitte, Typen und Perioden gleichzeitig auswählen und anzeigen lassen, während das Ganze nur den Platz eines einzigen Indikators einnimmt. Das ist besonders hilfreich, wenn du keinen kostenpflichtigen Tarif nutzt.
Fazit
Gleitende Durchschnitte gehören definitiv zu den einfachsten und verständlichsten Indikatoren der technischen Analyse. Sie nutzen Kursdaten effektiv, um Trends zu erkennen und das durch kurzfristige Volatilität verursachte Marktrauschen zu reduzieren.
Diese Instrumente sind äußerst vielseitig, funktionieren an verschiedenen Märkten sehr gut und bieten zahlreiche Einstellungsmöglichkeiten, die du an deine Bedürfnisse anpassen kannst – beispielsweise durch unterschiedliche Zeitperioden oder Berechnungsmethoden.
Ich hoffe, dieser Artikel war hilfreich für dich. Wenn du Trading-Anfänger bist, empfehle ich dir dringend, deine Trading-Reise damit zu beginnen, mindestens zwei gleitende Durchschnitte auf deinen Charting-Plattformen zu verwenden. So kannst du Marktinformationen besser interpretieren.
Führe ein Trading-Journal, analysiere, passe deine Strategie an und entwickle sie kontinuierlich weiter. Bleib dran und mach weiter.