Wenn Sie schon lange genug an den Finanzmärkten traden, wissen Sie, dass der reine Blick auf den Preis nicht die ganze Geschichte erzählt. Erfahrene Trader unterscheiden sich von Anfängern unter anderem dadurch, dass sie verstehen, dass das Volumen eine wichtige Rolle spielt. Die Price Action ist aussagekräftig, solange sie durch eine entsprechende Marktteilnahme gestützt wird. Diese wird anhand des Trading-Volumens gemessen.
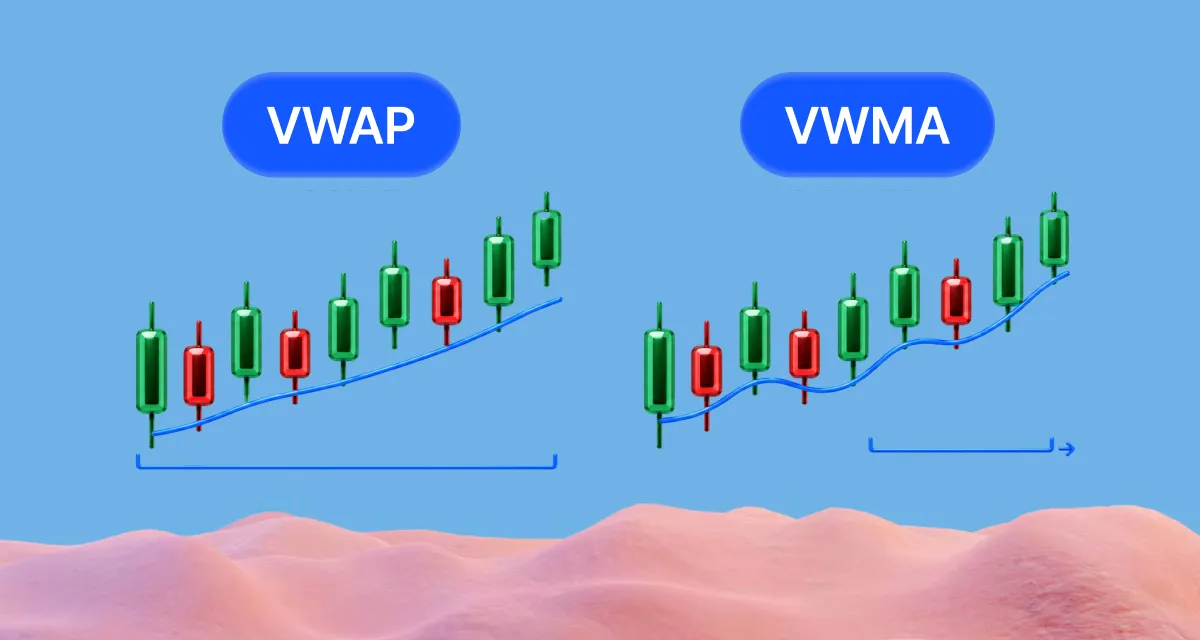
Es gibt 2 weit verbreitete Indikatoren, die Ihnen dabei helfen, die Marktaktivität einzuschätzen: den VWAP (Volume-Weighted Average Price) und den VWMA (Volume-Weighted Moving Average). Beide basieren auf dem Verhältnis zwischen Preis und Volumen. Die Art und Weise, wie sie die Werte berechnen, führt jedoch zu unterschiedlichen Ergebnissen und macht sie für unterschiedliche Situationen geeignet.
Beim VWAP betrachten wir die kumulierten Daten vom Beginn bis zum Ende jeder Trading-Session. Am nächsten Morgen wird die Berechnung zurückgesetzt. Beim VWMA betrachten wir einen gleitenden Durchschnitt, der über eine festgelegte Anzahl von Candles berechnet wird. Er bewegt sich mit jeder neuen Candle weiter, ohne jemals zurückgesetzt zu werden.
Welche Option ist also beim Vergleich von VWAP und VWMA die beste? Die beste Wahl hängt tatsächlich von Ihrem bevorzugten Zeitrahmen und Ihrem Trading-System ab. Intraday-Trader können definitiv von der Verwendung des VWAP profitieren. Swing-Trader hingegen finden den VWMA für die Analyse langfristiger Trends besonders wertvoll.
Stellen Sie sich den VWMA wie einen gleitenden Durchschnitt vor. Wenn Sie ihn in einem Chart betrachten, werden Sie feststellen, dass er sich nicht von einem SMA oder EMA unterscheidet. Der Unterschied besteht jedoch darin, dass Candles mit einem höheren Trading-Volumen stärker gewichtet werden.
Für jede Candle multiplizieren wir ihren Schlusskurs mit ihrem Volumen. Anschließend addieren wir diese Werte über eine bestimmte Anzahl von Candles hinweg (zum Beispiel 10 Candles für einen VWMA mit 10 Perioden). Danach teilen wir das Ergebnis durch das gesamte gehandelte Volumen innerhalb des Betrachtungszeitraums.
VWMA(N) = Σ(Close × Volume) / Σ(Volume)
Candles mit hohem Volumen haben einen größeren Einfluss auf den endgültigen Wert als Candles mit niedrigem Volumen. Die Idee dahinter ist, dass der Durchschnitt durch einen stärkeren Marktumsatz gestützt wird und Bewegungen, die als aussagekräftiger gelten, stärker gewichtet werden.
Da der VWMA zu Beginn jedes Tages nicht zurückgesetzt wird, bewegt sich das Betrachtungsfenster mit jeder neuen Candle weiter. Dadurch können Sie ihn über verschiedene Zeitrahmen hinweg verwenden – auf Intraday-, Tages- oder sogar Wochencharts.
Trader interpretieren den VWMA grundsätzlich genauso wie einen herkömmlichen gleitenden Durchschnitt:
- Steigender VWMA = bullischer Trend.
- Fallender VWMA = bärischer Trend.
- Flacher VWMA = Seitwärtsmarkt, weder Bullen noch Bären haben die Oberhand.
- Crossover = mögliche Veränderungen des Momentums.
Der VWAP misst den durchschnittlich gehandelten Preis, gewichtet nach dem Trading-Volumen. Er unterscheidet sich jedoch vom VWMA und anderen gleitenden Durchschnitten dadurch, dass er nur für die aktuelle Trading-Session gilt.
VWAP = ∑(Volume x Price) / ∑(Volume)
In der nächsten Trading-Session wird die Berechnung zurückgesetzt und beginnt erneut.
Day-Trader nutzen den VWAP, um die Richtungstendenz der jeweiligen Session hervorzuheben. Die Interpretation ist sehr einfach. Wenn der Preis über dem VWAP liegt, ist der Markt bullisch und wird sich wahrscheinlich weiter nach oben bewegen. Wenn der Preis unterhalb des VWAP gehandelt wird, ist der Markt bärisch und wird sich mit höherer Wahrscheinlichkeit weiter nach unten bewegen.
Da er als Trendindikator verwendet wird, kann er auch als dynamische Support- oder Resistance-Linie dienen. Das liegt daran, dass Trader in einem bullischen Markt weiterhin in der Nähe des VWAP kaufen und in einem bärischen Markt Short-Positionen eröffnen.
Doch nicht nur Day-Trader nutzen den VWAP. Institutionelle Marktteilnehmer verwenden ihn als wichtigsten Ausführungs-Benchmark für den Intraday-Handel. Ihr Ziel ist es, die Session mit einem durchschnittlichen Einstiegspreis unterhalb des Marktdurchschnitts, gemessen am VWAP, zu beenden und dadurch einen günstigeren Einstiegspreis zu erzielen.
Die Unterschiede bei der Berechnung führen zu einem unterschiedlichen Verhalten, wie Sie unten sehen können.
| VWAP | VWMA | |
|---|---|---|
| Berechnung | Kumuliert ab Beginn der Session | Rollierend über X Balken |
| Volumengewichtung | Ja | Ja |
| Reset | Wird täglich zurückgesetzt | Kein täglicher Reset |
| Zeitrahmen | Intraday | Jeder Zeitrahmen |
| Chart-Verhalten | Session-Durchschnitt | Rollierender Durchschnitt |
| Typische Verwendung | Intraday-Support- und Resistance-Level sowie Benchmarking | Analyse langfristiger Trends und des Momentums |
Sehen wir uns einige reale Szenarien an und betrachten wir, wie ein Trader die einzelnen Indikatoren typischerweise einsetzen würde.
VWAP
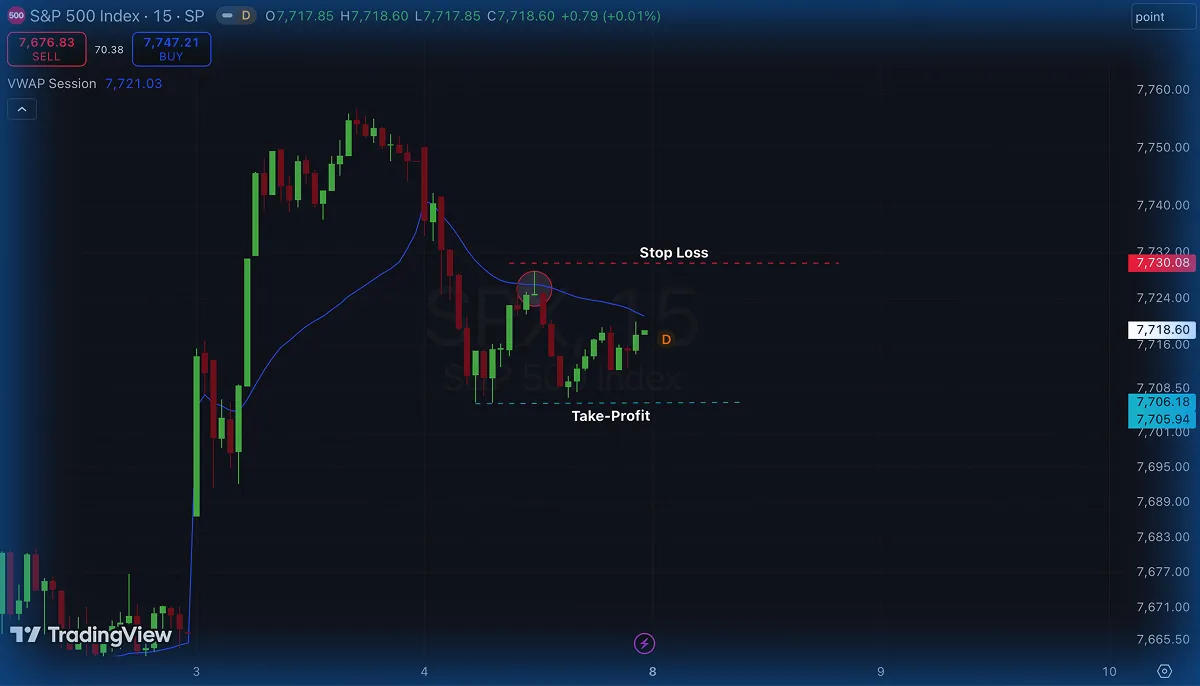
Wenn wir also den VWAP verwenden, arbeiten wir mit Intraday-Charts. Die große Mehrheit der Daytrader handelt typischerweise auf 5-, 15-, 30- und 60-Minuten-Charts.
Die einfachste Art, ihn zu verwenden, ist als Richtungsfilter. Wenn die Kurse über einem steigenden VWAP liegen, sollten Sie Long gehen. Wenn die Kurse unter einem fallenden VWAP liegen, sollten Sie Short gehen.
Das Ziel besteht darin, auf Pullbacks in der Nähe des Indikators zu warten, damit Sie sich in Richtung des Trends positionieren können und gleichzeitig einen engen Stop-Loss setzen.
Im obigen Beispiel betrachten wir S&P 500 Futures auf einem 15-Minuten-Chart.
Da wir einen fallenden VWAP und Kurse darunter beobachten, suchen wir nach Pullbacks, um Short-Positionen einzugehen. Die eingekreiste Kerze im Chart ähnelt einem Shooting Star, einem bärischen Candlestick-Muster. Da sie sich an der blauen VWAP-Linie bildet, die als dynamischer Widerstandsbereich fungiert, liefert sie uns einen Grund, Short zu gehen, in der Erwartung, dass sich die Kurse während der Session weiter nach unten bewegen.
In diesem konkreten Szenario würden wir den Stop-Loss knapp über dem höchsten Punkt des Shooting Star bei etwa 7,730.08 setzen und einen Take-Profit mindestens am vorherigen Tief bei etwa 7,705 anvisieren.
VWMA
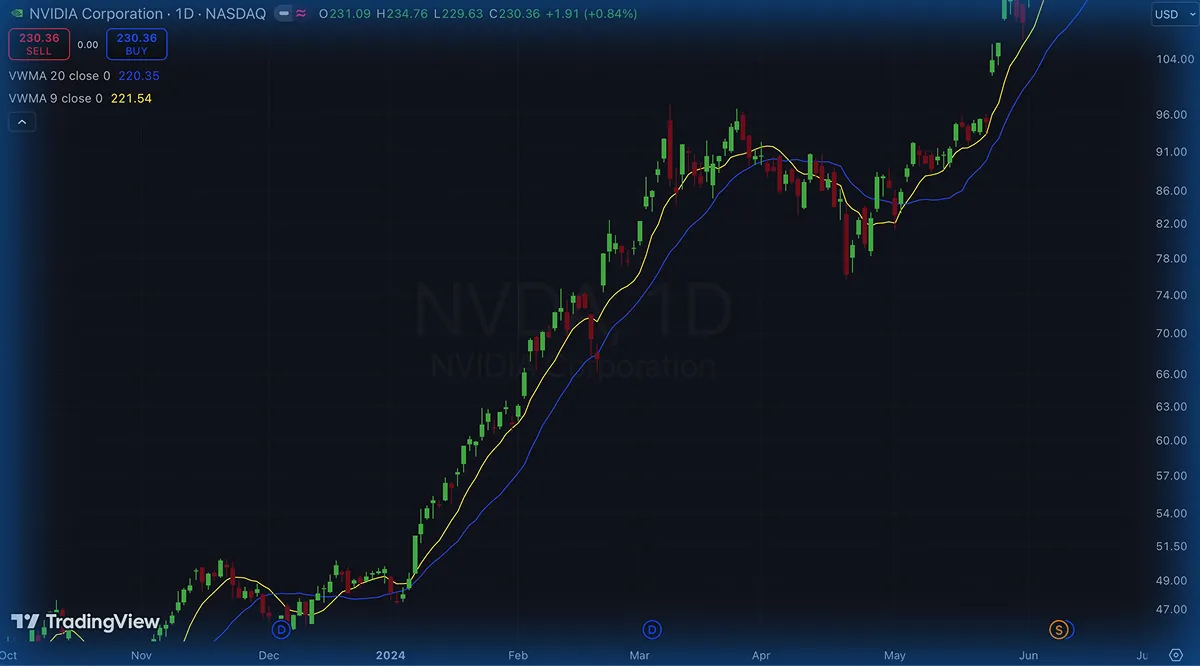
Der Hauptvorteil des VWMA besteht darin, dass er über längere Zeitrahmen hinweg eingesetzt werden kann.
Wie Sie oben sehen können, verhält sich der VWMA im Tageschart der Nvidia-Aktie sehr ähnlich wie ein einfacher gleitender Durchschnitt.
Vor diesem Hintergrund gibt es viele Möglichkeiten, ihn in Ihrem Trading-System einzusetzen.
Die einfachste Möglichkeit besteht darin, den übergeordneten Trend zu bestimmen. Im Beispiel sehen wir, dass die Kurse über dem Indikator gehandelt werden, der gleichzeitig nach oben zeigt. Daher sollten wir nach Kaufgelegenheiten suchen.
Der VWMA fungiert hier ebenfalls als dynamische Unterstützung, sodass Sie darauf abzielen können, Aktien zu kaufen, sobald der Kurs in der Nähe des Indikators liegt.
Sie können außerdem sehen, dass ich 2 VWMAs verwende. Dadurch kann ich die Interaktion zwischen einem schnellen und einem langsamen Durchschnitt beurteilen, wodurch Crossovers für Einstiege und Ausstiege nützlich werden.
Angesichts der Stärke des Trends im Beispiel würde ich nach Möglichkeiten suchen, Aktien zu kaufen, wenn die Kurse zwischen beiden VWMAs gehandelt werden. Diese Strategie könnte uns einen engen Stop-Loss und eine hervorragende Möglichkeit bieten, einen Trailing Stop so lange einzusetzen, wie der Trend anhält – mit einem attraktiven Chance-Risiko-Verhältnis.
Sie müssen diese beiden Indikatoren nicht als Gegensätze betrachten, insbesondere weil sie so gut zusammen funktionieren.
Sie können beispielsweise einen steigenden VWMA im Tageschart hervorheben, um eine bullische Ausrichtung festzulegen. Anschließend können Sie den Intraday-Chart für Ihren Einstiegstrigger verwenden. Wenn sich die Kursbewegung dem VWAP nähert, kann Ihre Einstiegsposition einen engen Stop-Loss und mehr Spielraum bieten, um Gewinne entlang des Trends laufen zu lassen.
Zögern Sie nicht, weitere Tools der technischen Analyse hinzuzufügen, wie zum Beispiel RSI vs. Stochastic Oscillator. Momentum erhöht die Zuverlässigkeit von Signalen in einem VWAP + VWMA Trading-System.
Die Wahl hängt letztendlich davon ab, worauf Ihr Trading-System ausgerichtet ist.
Wählen Sie den VWAP, wenn Ihr Fokus auf Intraday-Trading liegt. Daytrader und Scalper verwenden ihn täglich zur Trendbewertung, für Pullbacks, Mean Reversion und die Analyse der Trade-Ausführung.
Wählen Sie den VWMA, wenn Sie einen volumenorientierten gleitenden Durchschnitt bevorzugen, der über mehrere Sessions hinweg fortgeführt wird. Dieser eignet sich besonders für Swingtrader, Positionstrader und trendfolgende Anlagestrategien.
Als Faustregel gilt:
- Intraday-Durchschnittswert und Mean Reversion → VWAP
- Trendbewertung über mehrere Sessions hinweg → VWMA
- Trend auf höheren Zeitrahmen plus Intraday-Einstiege → VWMA und VWAP gemeinsam
Sie müssen sich bewusst sein, dass kein Indikator die Zukunft vorhersagen kann. Sowohl VWAP als auch VWMA betrachten historische Preis- und Volumendaten und wandeln diese in einen Wert um. Betrachten Sie beide als Signale innerhalb eines übergeordneten Kontexts – sie sind keine Garantie für Gewinne.
Der VWAP selbst weist mehrere Einschränkungen auf.
Die täglichen Resets bedeuten, dass Sie ihn nicht zuverlässig zur Beurteilung langfristiger Trends verwenden können. Rallys und Abverkäufe können den Kurs über längere Zeiträume vom VWAP entfernen, wodurch Mean-Reversion-Strategien besonders riskant werden.
Wenn Sie Forex-Scalping betreiben, sollten Sie wissen, dass bestimmte Einstellungen auf verschiedenen Plattformen die Zuverlässigkeit des VWAP erheblich verringern.
Der VWMA bringt hingegen Risiken mit sich, die typischerweise mit gleitenden Durchschnitten verbunden sind.
Eine kurze Rückschauperiode kann zu zahlreichen Fehlsignalen führen, während eine längere Rückschauperiode zu langsam auf Trendwenden reagieren kann.
Unabhängig davon, für welchen Indikator Sie sich entscheiden, denken Sie daran, dass die Qualität der Volumendaten eine wichtige Rolle spielt! Unzuverlässige Datenquellen können die Berechnung verzerren und irreführende Signale erzeugen.
Sowohl VWAP als auch VWMA sind technische Indikatoren, die auf Volumendaten basieren. Während der eine den durchschnittlichen Preis während der Intraday-Session verfolgt, berechnet der andere einen gleitenden Durchschnitt über mehrere Sessions hinweg.
Die beste Wahl zwischen den beiden hängt vollständig von Ihrem Trading-System ab. Als einfache Faustregel gilt: Verwenden Sie den VWAP für Daytrading, während der VWMA für Swingtrading geeignet ist.
Denken Sie daran, dass Sie nicht auf einen der beiden zugunsten des anderen verzichten müssen. Viele Trading-Systeme funktionieren sehr gut, wenn beide Indikatoren kombiniert werden, um den übergeordneten Trend besser einzuschätzen und Intraday-Einstiege zu optimieren.
Letztendlich müssen Sie unabhängig davon, wofür Sie sich entscheiden, bedenken, dass konstante Profitabilität durch Übung und Risikomanagement entsteht. Führen Sie ein Trading-Journal, um Ihr System zu testen, analysieren Sie sowohl erfolgreiche als auch verlustreiche Trades, managen Sie Ihr Risiko sorgfältig und optimieren Sie Ihr Vorgehen kontinuierlich. Je sorgfältiger Sie mit den Daten arbeiten, desto sicherer können Sie entscheiden, ob VWAP, VWMA oder beide einen Platz in Ihrem Trading-System verdienen.